Matrices ortogonales
Las matrices que mueven el plano y el espacio sin deformarlos: giros y simetrías. Cómo reconocerlas ($A^tA=I$), qué conservan (longitudes, ángulos, productos escalares), qué tipos hay en $\mathbb R^2$ y en $\mathbb R^3$, y la factorización $QR$, que es Gram-Schmidt escrito con matrices y sirve para resolver sistemas.
0Antes de empezar U p.214
Gira una hoja de papel sobre la mesa, o dale la vuelta como si la vieras en un espejo: no se estira ni se encoge, las longitudes y los ángulos del dibujo siguen igual. Una matriz ortogonal es exactamente la tabla de números que hace eso. Se reconoce con una sola cuenta, $A^tA=I$: sus columnas son vectores de longitud 1 perpendiculares entre sí (un sistema ortonormal, tema 5.1). Y de ahí sale casi todo: la inversa es la traspuesta, el determinante vale $\pm1$, los únicos valores propios reales posibles son $\pm1$, y en $\mathbb R^2$ y $\mathbb R^3$ solo hay giros y simetrías. Además, aplicar Gram-Schmidt a las columnas de una matriz cualquiera da su factorización $QR$ ($Q$ ortogonal, $R$ triangular).
Qué necesitas saber ya
- Del tema 5.1 (imprescindible): producto escalar estándar $x\cdot y=x_1y_1+\dots+x_ny_n=X^tY$, norma, sistema ortonormal, que un sistema ortogonal es libre (Teor. 5.2), las coordenadas en una base ortonormal $x_i=x\cdot e_i$ (Teor. 5.3) y el método de Gram-Schmidt (el corazón de la $QR$).
- Del tema 1.2: producto de matrices, traspuesta $(AB)^t=B^tA^t$, inversa, rango, matrices elementales.
- Del tema 1.3: $\det(AB)=\det A\det B$, $\det A^t=\det A$.
- Del tema 1.4: clasificación de $AX=B$ por rangos (Rouché-Frobenius).
- Del tema 4.2: valor y vector propio, ecuación característica. Del tema 3.5: matriz de cambio de base.
Mapa del tema
| Apartado | Qué contiene | Dónde |
|---|---|---|
| 1 Matriz ortogonal | Def. 5.13, Teor. 5.5 ($A^tA=I$), ejemplos y contraejemplos, $m\times n$ | U p.214-215 · L §6.2 |
| 2 Matrices cuadradas | Teor. 5.6 ($A^{-1}=A^t$), filas ortonormales, coordenadas | U p.216-217 · L p.344 |
| 3 Qué conservan | Producto escalar, norma, ángulo, distancia; $\det=\pm1$; valores propios reales $\pm1$; producto e inversa | U p.217 · E 5.16, 5.18, 5.20 |
| 4 Giros y simetrías en $\mathbb R^2$ | Las dos familias de ortogonales $2\times2$ (giros y simetrías), animación 2D | U p.217 · E 5.17 |
| 5 Giros y simetrías en $\mathbb R^3$ | Eje y ángulo por la traza, simetría respecto de un plano, composición, animación 3D | propio (+ E 5.25) |
| 6 Transformaciones ortogonales | Endomorfismos que conservan el producto escalar; cambio entre bases ortonormales | U p.217 |
| 7 Factorización $QR$ | $A=QR$, cálculo, sistemas $AX=B$, adelanto de mínimos cuadrados | U p.218-220 · L §6.4 |
| 8 Tabla Lay ↔ U | Vocabulario y alcance | L |
| 9 Ejercicios del libro | E 5.16–5.25 + 12 ejemplos propios + autoevaluación | E pp.174-182 · U p.238 |
| 10 Ejemplos de examen | 7 ejercicios de exámenes anteriores por métodos + 3 propios | X |
| 11 Chuleta | Fórmulas con hipótesis, lista de comprobación, errores frecuentes | — |
(a) ¿Es ortogonal esta matriz? o ¿qué parámetros la hacen ortogonal? (E 5.21, 5.25; X Sept. 2025, Sept. 2023, Ene. 2022). (b) Demostrar propiedades: conserva la norma, $\det=\pm1$, $\operatorname{rang}A=n$, valores propios $\pm1$ (E 5.16, 5.18, 5.20). (c) Definir transformación ortogonal y dar un ejemplo en $\mathbb R^2$ (X Feb. 2018, Feb. 2024). (d) Factorización $QR$ de una matriz concreta y resolver un sistema con ella (E 5.23-5.24; X Feb. 2020) o explicarla (X Feb. 2019). Casi siempre vale 1 punto de los 10 y es una de las seis preguntas cortas.
propio- Dos palabras casi iguales. Un sistema de vectores es ortogonal si son perpendiculares dos a dos (tema 5.1); una matriz es ortogonal si sus columnas forman un sistema ortonormal (perpendiculares y de longitud 1). Una matriz con columnas solo perpendiculares no es ortogonal.
- U admite matrices $m\times n$ (Def. 5.13): la $Q$ de una $QR$ de una matriz $3\times2$ «es ortogonal» en U. Lay solo llama ortogonal a una matriz cuadrada (y a las de columnas ortonormales no cuadradas las llama «de columnas ortonormales»). Manda U.
- Todo el tema usa el producto escalar estándar de $\mathbb R^n$ y las matrices columna $X$ para los vectores.
1Matriz ortogonal: columnas ortonormales U p.214-215 L §6.2 p.343
Las columnas de una matriz $A$ son las imágenes de los vectores de la base canónica: $A\,e_1=$ columna 1, $A\,e_2=$ columna 2… Si la transformación $X\mapsto AX$ no deforma nada, entonces $Ae_1,Ae_2,\dots$ (que son las imágenes de unos vectores de longitud $1$ y perpendiculares) tienen que seguir siendo de longitud $1$ y perpendiculares. Eso es justo lo que pide la definición: las columnas son un sistema ortonormal.
$A\in\mathcal M_{m\times n}$ es ortogonal si $\operatorname{Col}A$ (el conjunto de sus vectores columna) es un sistema ortonormal de $\mathbb R^m$ con el producto escalar estándar: cada columna tiene norma $1$ y dos columnas distintas son perpendiculares.
U p.214- Primera matriz. Columnas $\tfrac15(3,4)$ y $\tfrac15(-4,3)$. Normas: $\tfrac{\sqrt{9+16}}5=1$ las dos. Producto escalar: $\tfrac{-12+12}{25}=0$. Sistema ortonormal: es ortogonal.
- Segunda matriz. Columnas $(1,-1)$ y $(1,1)$. Son perpendiculares ($1-1=0$) pero miden $\sqrt2\neq1$: el sistema es ortogonal, no ortonormal; la matriz no es ortogonal. (Sí lo sería $\tfrac1{\sqrt2}\begin{pmatrix}1&1\cr-1&1\end{pmatrix}$.)
$A=\begin{pmatrix}\frac{\sqrt2}2&-\frac{\sqrt2}2&0\cr0&\frac{\sqrt2}2&-\frac{\sqrt2}2\cr\frac{\sqrt2}2&0&-\frac{\sqrt2}2\end{pmatrix}$. Las tres columnas tienen norma $1$, pero $\left(\frac{\sqrt2}2,0,\frac{\sqrt2}2\right)\cdot\left(-\frac{\sqrt2}2,\frac{\sqrt2}2,0\right)=-\frac12\neq0$. Luego no es ortogonal. U da una segunda razón: $\det A=0$, las columnas son linealmente dependientes y «todo sistema ortogonal es libre» (Teor. 5.2), así que no pueden ser ortonormales.
U p.214-215 animación 3D, sección 5$$A\ \text{es ortogonal}\iff A^tA=I_n .$$
Por qué: el elemento $(i,j)$ de $A^tA$ es (fila $i$ de $A^t$)·(columna $j$ de $A$) $=u_i\cdot u_j$, el producto escalar de las columnas $i$ y $j$. Que sea la identidad significa $u_i\cdot u_i=1$ (norma $1$) y $u_i\cdot u_j=0$ si $i\neq j$ (perpendiculares): justo la Def. 5.13.
U p.215 L p.343- Se forma $A$ con esos vectores como columnas y se calcula $A^tA=\begin{pmatrix}a^2+5&2a+8&ab+8\cr2a+8&24&2b+14\cr ab+8&2b+14&b^2+13\end{pmatrix}$.
- Para que sea ortogonal los elementos fuera de la diagonal han de ser $0$: $2a+8=0,\ ab+8=0,\ 2b+14=0$. De la primera $a=-4$, de la tercera $b=-7$, y entonces $ab+8=36\neq0$: no existe ninguna pareja.
- (Y aunque existiera, para que fuera ortonormal habría que exigir además que la diagonal valiera $1$: aquí el $24$ ya lo impide.)
Hacen falta las dos cosas: perpendiculares y unitarias. Para descartar una matriz basta una columna que no mida $1$ (por eso $\begin{pmatrix}7&4\cr-2&1\end{pmatrix}$ no es ortogonal: la primera columna mide $\sqrt{53}$; X Sept. 2017, tema 4.3). Y para confirmarla hay que comprobar todos los pares (con $n$ columnas, $\binom n2$ productos) y las $n$ normas.
propioCon la definición de U, $A=\tfrac13\begin{pmatrix}1&2\cr2&1\cr2&-2\end{pmatrix}$ ($3\times2$) es ortogonal: sus dos columnas son unitarias ($\frac{1+4+4}9=1$) y perpendiculares ($2+2-4=0$), es decir $A^tA=I_2$. Pero ojo: $AA^t\neq I_3$. Solo se cumple $A^tA=I_n$; esa $A$ «mete» $\mathbb R^2$ dentro de $\mathbb R^3$ sin deformar. Siempre debe ser $n\le m$ (no caben más de $m$ vectores perpendiculares unitarios en $\mathbb R^m$; E 5.18 B, sección 9).
propio2Matrices cuadradas: la inversa es la traspuesta U p.216-217 L p.344
Si $A$ es cuadrada de orden $n$: $\quad A\ \text{ortogonal}\iff A^{-1}=A^t\quad(\iff A^tA=I_n)$. Equivalentemente: una matriz cuadrada de orden $n$ es ortogonal si y solo si sus columnas forman una base ortonormal de $\mathbb R^n$.
Por qué: en una matriz cuadrada, $A^tA=I$ ya dice que $A^t$ es la inversa (la inversa por un lado lo es por los dos, tema 1.2). Y $n$ vectores ortonormales de $\mathbb R^n$ son libres (Teor. 5.2), luego base.
U p.216 L p.344Si $A$ es cuadrada y ortogonal, $A^{-1}=A^t$ implica también $AA^t=I$, y el elemento $(i,j)$ de $AA^t$ es (fila $i$)·(fila $j$). Así, las filas son otra base ortonormal y $A^t$ también es ortogonal. Sirve para completar matrices (X Sept. 2023) y para comprobar con filas o con columnas, lo que sea más cómodo. Solo en cuadradas: en la $3\times2$ de arriba las filas no son ni unitarias.
propio · E 5.18 D L p.344$A=\begin{pmatrix}\frac13&\frac23&\frac23\cr\frac23&-\frac23&\frac13\cr\frac23&\frac13&-\frac23\end{pmatrix}=\frac13\begin{pmatrix}1&2&2\cr2&-2&1\cr2&1&-2\end{pmatrix}$.
- Ortogonal. Columnas $\tfrac13(1,2,2),\tfrac13(2,-2,1),\tfrac13(2,1,-2)$: normas $\tfrac{\sqrt9}3=1$; productos (sin el $\tfrac19$): $2-4+2=0$, $2+2-4=0$, $4-2-2=0$. Además $A$ es simétrica y $A\cdot A=I$ (U lo comprueba así).
- Inversa gratis: $A^{-1}=A^t=A$ (por ser simétrica).
- Coordenadas de $x=(2,2,-4)$ en la base $\operatorname{Col}A$ (Teor. 5.3: en base ortonormal, $c_i=x\cdot u_i$): $c_1=\tfrac{2+4-8}3=-\tfrac23$, $c_2=\tfrac{4-4-4}3=-\tfrac43$, $c_3=\tfrac{4+2+8}3=\tfrac{14}3$. En una línea: $X_{\operatorname{Col}A}=A^tX$. Comprobación: $-\tfrac23u_1-\tfrac43u_2+\tfrac{14}3u_3=(2,2,-4)$.
- Dato extra (propio): $\det A=1$ y tiene valor propio $1$ con vector propio $(2,1,1)$: es un giro de $180^\circ$ alrededor de la recta $\langle(2,1,1)\rangle$. Cuentas: $\operatorname{tr}A=\frac{1-2-2}3=-1=1+2\cos\theta\Rightarrow\cos\theta=-1$, $\theta=180^\circ$; y $(A-I)X=0$, con $3(A-I)=\begin{pmatrix}-2&2&2\cr2&-5&1\cr2&1&-5\end{pmatrix}$, da $x=y+z$ e $y=z$, luego $\langle(2,1,1)\rangle$. Un giro de $180^\circ$ es la simetría respecto de la recta-eje (simetría axial), no respecto de un plano (esa tendría $\det=-1$ y $\operatorname{tr}=1$). Pruébalo en la animación 3D, botón «U Ej. 5.26».
Si te piden $A^{-1}$ y $A$ es ortogonal (o lo demuestras en una línea), la respuesta es $A^t$. Ahorras Gauss-Jordan o adjuntos. Y resolver $AX=B$ es $X=A^tB$ (E 5.19, sección 9).
propio3Qué conserva una matriz ortogonal U p.217 L p.343
Longitudes, distancias y ángulos se definen solo con el producto escalar (tema 5.1). Si una matriz conserva el producto escalar, conserva todo lo demás «de regalo». Y conserva el producto escalar porque, al calcular $(AX)^t(AY)$, aparece justo $A^tA=I$.
Sea $A\in\mathcal M_{m\times n}$ ortogonal y $x,y\in\mathbb R^n$. Entonces:
$$Ax\cdot Ay=x\cdot y,\qquad \|Ax\|=\|x\|,\qquad Ax\cdot Ay=0\iff x\cdot y=0 .$$
Demostración (E 5.16): $Ax\cdot Ay=(AX)^t(AY)=X^tA^tAY=X^tY=x\cdot y$. La norma sale tomando $y=x$ y raíz cuadrada.
Como el coseno del ángulo y la distancia $d(x,y)=\|x-y\|$ se escriben con el producto escalar y la norma, también se conservan ángulos y distancias.
U p.217 E 5.16 p.175 L p.343| Propiedad | Razón | Dónde |
|---|---|---|
| $\operatorname{rang}A=n$ y $n\le m$ | las $n$ columnas son un sistema ortonormal ⇒ libre (Teor. 5.2) | E 5.18 A, B |
| $A$ cuadrada ⇒ $\det A=\pm1$ | $1=\det(A^tA)=\det A^t\det A=(\det A)^2$ | E 5.18 C |
| $A$ cuadrada ⇒ $A^t$ ortogonal | $A^{-1}=A^t$ ⇒ $(A^t)^tA^t=AA^t=I$ | E 5.18 D |
| $AX=B$ es compatible determinado o incompatible (nunca indeterminado) | $\operatorname{rang}A=n$ = nº de incógnitas; Rouché-Frobenius | E 5.18 E · 1.4 #ex-feb22pb |
| Si $\lambda\in\mathbb R$ es valor propio, $\lambda=1$ o $\lambda=-1$ | $\|v\|=\|Av\|=|\lambda|\|v\|$ ⇒ $|\lambda|=1$ | E 5.20 · U p.238 (cuestión 6) |
| $A,B$ ortogonales de orden $n$ ⇒ $AB$ ortogonal; $A^{-1}$ ortogonal | $(AB)^t(AB)=B^tA^tAB=B^tB=I$ | Propio 11 |
- $\det A=\pm1$ NO basta: $\begin{pmatrix}2&0\cr0&\frac12\end{pmatrix}$ tiene $\det=1$ y no es ortogonal (columna de norma $2$). Es condición necesaria, no suficiente.
- «Valores propios $\pm1$» solo para los reales. Una ortogonal puede no tener ninguno real: el giro de $90^\circ$ $\begin{pmatrix}0&-1\cr1&0\end{pmatrix}$ tiene $\lambda^2+1=0$, es decir $\lambda=\pm i$. (Sus valores propios complejos siempre tienen módulo $1$.) Por eso una ortogonal no siempre es diagonalizable en $\mathbb R$.
- $A^t$ ortogonal: siempre si $A$ es cuadrada; en rectangulares ($3\times2$) ¡$A^t$ ($2\times3$) no puede serlo!
4Giros y simetrías en $\mathbb R^2$: todas las ortogonales $2\times2$ E 5.17 p.175 U p.217
Hay que mandar $e_1$ a algún punto de la circunferencia unidad (eso fija un ángulo $\theta$) y $e_2$ a uno de los dos puntos de la circunferencia perpendiculares a él. O $e_2$ queda «a la izquierda» de $e_1$ (como siempre: es un giro), o queda «a la derecha» (el plano se ha dado la vuelta, como en un espejo: es una simetría). No hay más.
$A=\begin{pmatrix}a&b\cr c&d\end{pmatrix}$ es ortogonal $\iff a^2+c^2=1,\ ab+cd=0,\ b^2+d^2=1$ (E 5.17: es $A^tA=I_2$ escrito). Resolviendo: existe un único $\theta\in[0,2\pi)$ con $a=\cos\theta,\ c=\sin\theta$, y la segunda columna es $\pm(-\sin\theta,\cos\theta)$. Es decir, $A$ es de uno de estos dos tipos:
| Matriz | $\det$ | Qué hace | Valores propios | |
|---|---|---|---|---|
| Giro | $R_\theta=\begin{pmatrix}\cos\theta&-\sin\theta\cr\sin\theta&\cos\theta\end{pmatrix}$ | $+1$ | gira el plano $\theta$ (antihorario) alrededor del origen | $\cos\theta\pm i\sin\theta$; reales solo si $\theta=0,\pi$ |
| Simetría | $S_\theta=\begin{pmatrix}\cos\theta&\sin\theta\cr\sin\theta&-\cos\theta\end{pmatrix}$ | $-1$ | refleja respecto de la recta por el origen de ángulo $\theta/2$ | $1$ (la recta) y $-1$ (su perpendicular) |
Receta: la primera columna da $\theta$ ($\cos\theta=a$, $\sin\theta=c$); el determinante decide el tipo. Para la simetría, $S_\theta v=v$ si $v=(\cos\frac\theta2,\sin\frac\theta2)$ y $S_\theta w=-w$ si $w=(-\sin\frac\theta2,\cos\frac\theta2)$; además $S_\theta=R_\theta\begin{pmatrix}1&0\cr0&-1\end{pmatrix}$ (primero simetría respecto de $OX$, luego giro).
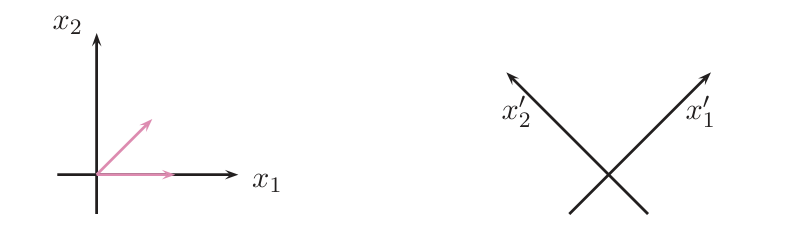
E 5.17 p.175 propio$A=\begin{pmatrix}\frac1{\sqrt2}&-\frac1{\sqrt2}\cr\frac1{\sqrt2}&\frac1{\sqrt2}\end{pmatrix}$ es ortogonal ($\cos45^\circ=\sin45^\circ=\tfrac1{\sqrt2}$, $\det A=\tfrac12+\tfrac12=1$): un giro de $45^\circ$. Las ecuaciones $X'=AX$ son $x_1'=\tfrac1{\sqrt2}x_1-\tfrac1{\sqrt2}x_2,\ x_2'=\tfrac1{\sqrt2}x_1+\tfrac1{\sqrt2}x_2$. Por ejemplo, $(1,0)$ pasa a $\left(\tfrac1{\sqrt2},\tfrac1{\sqrt2}\right)$, de norma $1$ y a $45^\circ$ del eje.
- «Toda ortogonal $2\times2$ es un giro»: falso. $\begin{pmatrix}0&1\cr1&0\end{pmatrix}$ es ortogonal con $\det=-1$: simetría respecto de $y=x$; ningún ángulo de giro la produce.
- Decir que $S_\theta$ es la simetría respecto de la recta de ángulo $\theta$: es la de ángulo $\theta/2$.
- Pensar que «al completar» hay una sola solución: dada una columna (o fila) hay siempre dos ortogonales, una de cada tipo (X Sept. 2023, sección 10).
5Giros y simetrías en $\mathbb R^3$: eje, ángulo y plano propio
U solo dice que en $\mathbb R^n$ las ortogonales «están relacionadas con giros y simetrías» (p.217) y trabaja el giro de $\mathbb R^2$. Lo siguiente no lo desarrolla U, pero lo usa E 5.25 (un giro en $\mathbb R^3$) y sirve para entender qué es una ortogonal $3\times3$. Si vas justo de tiempo, lee la tabla y el truco de la traza.
Un giro de $\mathbb R^3$ deja fija una recta (el eje de la puerta que se abre) y gira todo lo demás alrededor de ella. Una simetría respecto de un plano (un espejo) deja fijo ese plano y cambia de signo la dirección perpendicular. Las dos cosas se detectan con valores propios: el eje es el subespacio de vectores propios de valor propio $1$; la normal del espejo, el de valor propio $-1$.
Paso 0. Comprueba $A^tA=I$. Paso 1. Calcula $\det A=\pm1$. Paso 2. Calcula $\operatorname{tr}A$ y entra en la tabla:
| $\det A$ | $\operatorname{tr}A$ | Qué es | Qué buscar |
|---|---|---|---|
| $+1$ | $3$ | $A=I$ | — |
| $-1$ | Giro de $180^\circ$ = simetría respecto de la recta-eje (simetría axial; $A^2=I$, $A$ simétrica) | Eje $=\operatorname{Nuc}(A-I)$ | |
| entre $-1$ y $3$ | Giro de ángulo $\theta$ alrededor de un eje $u$; valores propios $1,\ \cos\theta\pm i\sin\theta$ | Eje $=\operatorname{Nuc}(A-I)$; $\cos\theta=\dfrac{\operatorname{tr}A-1}2$ | |
| $-1$ | $1$ | Simetría respecto de un plano; valores propios $1,1,-1$ | Plano $=\operatorname{Nuc}(A-I)$, normal $n=\operatorname{Nuc}(A+I)$; $S=I-\dfrac{2\,nn^t}{n^tn}$ |
| $-3$ | $A=-I$ (simetría respecto del origen) | — | |
| entre $-3$ y $1$ | Simetría rotatoria (rotorreflexión): giro de ángulo $\psi$ alrededor de $n$ compuesto con la simetría respecto del plano $\perp n$; no es simetría respecto de un plano | $n=\operatorname{Nuc}(A+I)$; $\operatorname{tr}A=2\cos\psi-1$ |
En una línea: $\det=+1$ ⇒ giro (eje: valor propio $1$); $\det=-1$ ⇒ hay un valor propio $-1$ cuyo vector $n$ es la normal, y si además $\operatorname{tr}=1$ es una simetría pura respecto de un plano.
Por qué siempre hay un valor propio real $\pm1$: el polinomio característico tiene grado $3$ y coeficientes reales, así que tiene al menos una raíz real; por E 5.20 vale $\pm1$. Si $\det=+1$, las otras dos raíces son complejas conjugadas $\mu,\bar\mu$ (o reales $\pm1$) con $\mu\bar\mu=|\mu|^2=1$, y el producto de las tres es $\det=1$, así que la real es $1$: de ahí el eje. (La ampliación a valores propios complejos, E 5.20 paso 7, queda fuera de U.)
Por qué en el plano perpendicular al eje $A$ es un giro de $\mathbb R^2$: si $x\perp u$, entonces $Ax\cdot u=Ax\cdot Au=x\cdot u=0$ (porque $Au=u$ y $A$ conserva el producto escalar): el plano $u^\perp$ es invariante. Restringida a él, $A$ sigue conservando longitudes y ángulos, es decir, es una ortogonal $2\times2$ con $\det=\det A/1=1$, y por E 5.17 es un giro $R_\theta$.
El ángulo por la traza: en una base ortonormal $\{u_1,u_2,u_3\}$ con $u_3$ en el eje, $A$ tiene matriz $\begin{pmatrix}\cos\theta&-\sin\theta&0\cr\sin\theta&\cos\theta&0\cr0&0&1\end{pmatrix}$ (traza $1+2\cos\theta$). Matrices semejantes tienen la misma traza (Teor. 4.4, U p.153), así que la traza de $A$ también es $1+2\cos\theta$. La traza solo da $\cos\theta$, o sea el ángulo salvo el sentido ($\theta$ o $-\theta$); el sentido depende de cómo se oriente el eje.
propio- Ortogonal con $\det=1$. Sus columnas son $e_2,e_3,e_1$ (la base canónica reordenada): ortonormales. $\det P=1$ (desarrollo por la columna 1). Por la clasificación, es un giro.
- Eje. $(P-I)X=0$: $-x+z=0,\ x-y=0,\ y-z=0\Rightarrow x=y=z$. Eje $=\langle(1,1,1)\rangle$.
- Ángulo. $\operatorname{tr}P=0=1+2\cos\theta\Rightarrow\cos\theta=-\tfrac12\Rightarrow\theta=120^\circ$. Control: $P^3=I$ (tres giros de $120^\circ$ son una vuelta).
- Usar $\cos\theta=\frac{\operatorname{tr}A}3$ o $\frac{\operatorname{tr}A}2$: es $\cos\theta=\frac{\operatorname{tr}A-1}2$.
- Buscar el eje en $\operatorname{Nuc}(A+I)$ (es la normal de una simetría, no el eje de un giro).
- Creer que la proyección ortogonal sobre un plano, $I-\frac{nn^t}{n^tn}$, es la simetría: la simetría lleva el factor $2$; la proyección tiene $\det=0$ y no es ortogonal.
- Los giros de $\mathbb R^3$ no conmutan: $R_zR_x\neq R_xR_z$ (mismo ángulo, distinto eje; Propio 7). En $\mathbb R^2$ sí conmutan.
6Transformaciones ortogonales y cambio entre bases ortonormales U p.217
Según U (p.217): un endomorfismo $f:V\to V$ de un espacio euclídeo cuya matriz asociada $A$ (fijadas las bases, que han de ser ortonormales) es ortogonal conserva normas, ángulos, ortogonalidad y distancias: es «compatible con la estructura euclídea de $V$». Estas aplicaciones se llaman transformaciones ortogonales, y en $\mathbb R^n$ con el producto estándar están relacionadas con los giros y simetrías.
Formulación intrínseca (la de la solución oficial de Feb. 2024; no es literal de U): $f$ lineal con $f(u)\bullet f(v)=u\bullet v$ para todo $u,v$.
U p.217 X Feb. 2024 P5La equivalencia «$f$ conserva el producto escalar $\iff$ su matriz es ortogonal» vale solo si la base es ortonormal (por ejemplo, la canónica con el producto estándar). En otra base con matriz de Gram $G$ la condición es $A^tGA=G$ (tema 5.1); no hace falta para el examen. Dos ejemplos que no son transformaciones ortogonales: $f(x)=2x$ (conserva la perpendicularidad pero multiplica por $4$ el producto escalar; su matriz $2I$ cumple $(2I)^t(2I)=4I$) y una traslación $x\mapsto x+(1,0)$ (conserva distancias pero no es lineal).
X Feb. 2018 · Feb. 2024Si $B$ y $B'$ son bases ortonormales de $\mathbb R^n$ y $P$ es la matriz de cambio de base ($X=PX'$, columnas = vectores de $B'$ escritos en $B$), entonces $P$ es ortogonal: como la Gram de una base ortonormal es $I$, el producto escalar de dos columnas de $P$ es el de los vectores correspondientes de $B'$, que es $0$ o $1$. Por tanto $P^{-1}=P^t$ y las coordenadas nuevas se obtienen sin invertir nada: $X'=P^tX$. Es lo que usa U en §5.3 (la matriz de paso que diagonaliza una simétrica es ortogonal).
Ejemplo. $B'=\left\{\tfrac1{\sqrt2}(1,1),\tfrac1{\sqrt2}(-1,1)\right\}$ da $P=\tfrac1{\sqrt2}\begin{pmatrix}1&-1\cr1&1\end{pmatrix}$ (el giro de $45^\circ$). Las coordenadas de $(3,1)$ en $B'$ son $P^tX=\tfrac1{\sqrt2}(3+1,\,-3+1)=(2\sqrt2,-\sqrt2)$. Comprobación: $2\sqrt2\cdot\tfrac1{\sqrt2}(1,1)-\sqrt2\cdot\tfrac1{\sqrt2}(-1,1)=(2,2)+(1,-1)=(3,1)$.
propio · U §5.3 p.223En U, $X'=AX$ con $A$ un giro de $+45^\circ$ transforma el punto $(1,0)$ en $(\frac1{\sqrt2},\frac1{\sqrt2})$ (el vector gira). Si en cambio giras los ejes $+45^\circ$ y quieres las coordenadas del mismo punto en los ejes nuevos, el punto «parece» haber girado $-45^\circ$: $X'=P^tX$. Son dos lecturas distintas del mismo giro; conviene saber en cuál estás.
propio7Factorización $QR$ U p.218-220 L §6.4 p.357-358
Gram-Schmidt convierte las columnas $c_1,\dots,c_n$ de $A$ en vectores ortonormales $q_1,\dots,q_n$, cuidando que cada $c_j$ solo use $q_1,\dots,q_j$ (los anteriores y él mismo). Escribe $c_j$ como combinación de los $q$'s: $c_j=r_{1j}q_1+\dots+r_{jj}q_j$. Los $q$'s forman la matriz $Q$ (columnas ortonormales) y los coeficientes $r_{ij}$ forman una matriz $R$ que es triangular superior (porque $c_j$ no usa los $q$ posteriores). Eso es $A=QR$: «una matriz cualquiera = una ortogonal por una triangular».
Si $A\in\mathcal M_{m\times n}$ y $\operatorname{Col}A$ es linealmente independiente, existen $Q\in\mathcal M_{m\times n}$ y $R\in\mathcal M_{n\times n}$ con $$A=QR,\qquad Q^tQ=I_n\ (\text{columnas base ortonormal de }\langle\operatorname{Col}A\rangle),\qquad R\ \text{triangular superior, regular, diagonal}\ \mathbf{positiva},\qquad R=Q^tA .$$
Propiedades (E 5.22): $r_{ij}=c_j\cdot q_i$ para $i\le j$, $r_{ij}=0$ si $i>j$ y $r_{jj}=\|e_j\|>0$, donde $e_j$ es el vector ortogonalizado (antes de normalizar). $R=Q^tA$ sale de multiplicar $A=QR$ por $Q^t$ a la izquierda. Si $m>n$, $QQ^t\neq I_m$ (es la proyección sobre $\langle\operatorname{Col}A\rangle$).
U p.218 L p.357 E 5.22 p.179- Comprueba que las columnas son libres (rango $=n$; si es cuadrada, $\det\neq0$).
- Gram-Schmidt sin normalizar (cuentas con enteros): $e_1=c_1$, $e_k=c_k-\sum_{i\lt k}\frac{c_k\cdot e_i}{e_i\cdot e_i}e_i$, comprobando cada ortogonalidad. Proyecta sobre los $e_i$, no sobre las $c_i$.
- Normaliza: $q_k=e_k/\|e_k\|$. $Q=(q_1\ \cdots\ q_n)$.
- $R=Q^tA$: $r_{ij}=c_j\cdot q_i$ ($i\le j$), ceros debajo; la diagonal debe valer $\|e_j\|$ (control). Todos los de la diagonal positivos.
- Comprueba $QR=A$ (al menos una columna).
- Columnas libres. $\det A=-8\neq0$: $c_1=(1,-1,1)$, $c_2=(-2,3,-1)$, $c_3=(1,2,-4)$ son una base de $\mathbb R^3$.
- Gram-Schmidt. $e_1=c_1=(1,-1,1)$, $e_1\cdot e_1=3$. $c_2\cdot e_1=-2-3-1=-6$, luego $e_2=c_2+2e_1=(0,1,1)$ ($e_2\cdot e_1=0$ ✓). Para $e_3$: $c_3\cdot e_1=1-2-4=-5$, $c_3\cdot e_2=2-4=-2$ y $e_2\cdot e_2=2$: $e_3=c_3+\tfrac53e_1+e_2=\left(\tfrac83,\tfrac43,-\tfrac43\right)$.
- Normalizar. $\|e_1\|=\sqrt3$, $\|e_2\|=\sqrt2$, $\|e_3\|^2=\tfrac{64+16+16}{9}=\tfrac{32}3$, luego $\|e_3\|=\tfrac{8}{\sqrt6}$. $Q=\begin{pmatrix}\frac1{\sqrt3}&0&\frac2{\sqrt6}\cr-\frac1{\sqrt3}&\frac1{\sqrt2}&\frac1{\sqrt6}\cr\frac1{\sqrt3}&\frac1{\sqrt2}&-\frac1{\sqrt6}\end{pmatrix}$.
- $R=Q^tA$ ($r_{ij}=c_j\cdot q_i$): $r_{11}=\sqrt3$, $r_{12}=\tfrac{-6}{\sqrt3}$, $r_{13}=\tfrac{-5}{\sqrt3}$; $r_{22}=\tfrac2{\sqrt2}$, $r_{23}=\tfrac{-2}{\sqrt2}$; $r_{33}=\tfrac8{\sqrt6}$. La diagonal $\sqrt3,\sqrt2,\tfrac8{\sqrt6}$ coincide con $\|e_j\|$ ✓. $$R=\begin{pmatrix}\sqrt3&-\frac6{\sqrt3}&-\frac5{\sqrt3}\cr0&\frac2{\sqrt2}&-\frac2{\sqrt2}\cr0&0&\frac8{\sqrt6}\end{pmatrix}.$$
$A=\begin{pmatrix}\frac1{\sqrt2}&\sqrt2\cr\frac1{\sqrt2}&0\cr0&0\end{pmatrix}$ (U la escribe con $\frac2{\sqrt2}$ en lugar de $\sqrt2$, que es lo mismo). Columnas $c_1=(\frac1{\sqrt2},\frac1{\sqrt2},0)$ ya unitaria: $q_1=c_1$. $c_2\cdot q_1=1$ y $e_2=c_2-q_1=(\frac1{\sqrt2},-\frac1{\sqrt2},0)$, también unitario: $q_2=e_2$. Resultado: $Q=\begin{pmatrix}\frac1{\sqrt2}&\frac1{\sqrt2}\cr\frac1{\sqrt2}&-\frac1{\sqrt2}\cr0&0\end{pmatrix}$, $R=Q^tA=\begin{pmatrix}1&1\cr0&1\end{pmatrix}$. El desarrollo completo está en X Feb. 2020 B.
U p.219-220- Resolver $AX=B$ (si es compatible): $QRX=B\Rightarrow RX=Q^tB$, un sistema triangular que se resuelve por sustitución regresiva sin inversas (E 5.24). Si $A$ es rectangular, hay que comprobar antes que el sistema es compatible.
- Mínimos cuadrados (tema 5.4): si $AX=B$ es incompatible, $RX=Q^tB$ da la solución de las ecuaciones normales $A^tAX=A^tB$ (sin formar $A^tA$).
- Valores propios numéricos (algoritmo $QR$): U lo menciona en p.218 como uso computacional.
- $r_{jj}=\|e_j\|$ (norma del vector ortogonalizado), no la norma de la columna original $c_j$.
- Escribir $R=AQ^t$, $R=QA$ o $R=Q^{-1}A$ (si $Q$ no es cuadrada no tiene inversa): es $R=Q^tA$.
- Elegir $q_2$ «a ojo» con el signo contrario: sale $r_{22}\lt0$ y U exige diagonal positiva.
- Restar al calcular $e_3$ la proyección sobre $c_1,c_2$ en vez de sobre $e_1,e_2$.
- Confundir la $R$ de la $QR$ con la $R=Q^{-1}$ de cambio de base del tema 3.5: letras iguales para cosas distintas.
8Tabla Lay ↔ U: vocabulario y alcance L p.343-358
Lay explica muy bien la parte geométrica (longitudes, ortogonalidad) pero en §6.2 solo habla de columnas ortonormales y de «matriz ortogonal» cuadrada; la $QR$ está en §6.4. En el examen manda U.
| Concepto | U (oficial) | Lay |
|---|---|---|
| Columnas ortonormales | Def. 5.13: «matriz ortogonal» $m\times n$ (p.214) | «$U$ de $m\times n$ con columnas ortonormales» (p.343); no la llama ortogonal si no es cuadrada |
| $A^tA=I$ | Teor. 5.5 (p.215) | Teor. 6 (p.343) |
| Conserva producto, norma, ortogonalidad | Propiedades de p.217 | Teor. 7 (p.343): $\|Ux\|=\|x\|$, $(Ux)\cdot(Uy)=x\cdot y$ |
| Matriz ortogonal cuadrada, $A^{-1}=A^t$ | Teor. 5.6 (p.216) | Definición de «matriz ortogonal» (p.344); filas también ortonormales (ejercicios 27-28) |
| Giros y simetrías | Observación y Ej. 5.28 (p.217) | Solo como «aplicaciones que preservan longitudes y ortogonalidad» (p.343) |
| Factorización $QR$ | §5.2.2 (p.218); $Q$ $m\times n$, $R$ diagonal positiva | §6.4, Teor. 12 (p.357) y Ej. 4 (p.357-358) |
| Notación | $\operatorname{Col}A$ sistema de vectores columna; $A^t$; $\bullet$/$\cdot$ | $\operatorname{Col}A$ espacio columna; $U^T$; «longitud» $\|x\|$ |
Si Lay y U difieren, manda U: en U «ortogonal» no exige cuadrada y la $R$ de la $QR$ es regular de orden $n$ con diagonal positiva (Lay lo dice con «entradas positivas en la diagonal»). El ejemplo de Lay §6.4 (Ej. 4) es una $4\times3$, útil para ver la $QR$ de una matriz alta.
L p.343-3589Ejercicios del libro, resueltos E p.174-182
Los Ejercicios 5.16 a 5.25 de E son los de esta sección (los anteriores, hasta el 5.15, son del tema 5.1; desde la p.183 empieza la sección 5.3). Orden de estudio recomendado (de fácil a difícil): 5.25 → 5.21 → 5.19 → 5.16 → 5.17 → 5.18 → 5.20 → 5.23 → 5.24 → 5.22. Abajo están en el orden del libro. Pulsa «Mostrar soluciones» arriba para abrirlas todas.
- 5.20: la demostración del libro dice «valor propio real» (correcto), pero la nota al margen «únicos valores propios posibles: $1$ o $-1$» y las opciones del test inducen a creer que todos los valores propios son $\pm1$. Un giro no tiene ninguno real, y sus valores propios complejos tienen módulo $1$.
- 5.21 C: en el contraejemplo $A=(1\ \ 0)$ escribe «$A^tA=I$»; debe ser $AA^t=I_1$ (de hecho $A^tA=\operatorname{diag}(1,0)\neq I_2$).
- 5.21 D: «$F_i\to F_i+\lambda\alpha F_j$»: sobra la $\alpha$. Tampoco dice que $F_i\to-F_i$ sí da ortogonal.
- 5.22: «$C_i\leftrightarrow\alpha_iC_i$» debe ser «$C_i\to\alpha_iC_i$» (no es un intercambio).
- 5.18 D: omite que si $m=n$, $A^t$ sí es siempre ortogonal.
- 5.24: la primera ecuación del sistema triangular aparece «$\sqrt2x+\sqrt2y=0$»; debe ser $\sqrt2x-\sqrt2y=0$ (no cambia la solución, $y=0$). Al final de la p.181 el libro sí afirma que es compatible determinado («matriz $4\times3$, rango $3$, $3$ incógnitas»), pero con un argumento insuficiente: falta comprobar $\operatorname{rang}(A\mid\bar b)=3$ (cf. E 5.18 E).
- 5.25: la lista $\operatorname{Col}A$ de la solución tiene $\frac12$ en lugar de $\frac1{\sqrt2}$ y la 2.ª columna mal; acaba con «Usando MAXIMA» (fuera de examen).
- Los símbolos $\neq$, $\sqrt{\ }$, $\|\cdot\|$ que faltan en el texto extraído de algunos enunciados no son erratas: el PDF es correcto.
Bloque I — ¿Es ortogonal? Propiedades (E 5.16–5.21, 5.25)
Ejercicio 5.16 — una ortogonal conserva la norma E p.175
Demuéstrese que si $A$ es una matriz ortogonal de orden $m\times n$ y $\bar x\in\mathbb R^n$ entonces $\|A\bar x\|=\|\bar x\|$ considerando el producto escalar estándar.
Idea. Primero se prueba que conserva el producto escalar; la norma sale porque se define con él.
- Qué se pide
- Probar que una matriz ortogonal conserva la norma.
- Qué se usa
- Matriz ortogonal (Def. 5.9, U p.214): $A$ ($m\times n$) con columnas ortonormales: $A^tA=I_n$. Si es cuadrada, $A^{-1}=A^t$, $\det A=\pm1$ y filas y columnas son bases ortonormales. Conserva el producto escalar y la norma: $(Ax)\bullet(Ay)=x\bullet y$.
- Plan
- Calcular $\|Ax\|^2=x^tA^tAx=x^tx$.
- Producto escalar como producto de matrices. Con el estándar, $\bar x\cdot\bar y=X^tY$ (U p.196). Igual en $\mathbb R^m$: $A\bar x\cdot A\bar y=(AX)^t(AY)$.
- Trasponer el producto: $(AX)^t=X^tA^t$, luego $A\bar x\cdot A\bar y=X^tA^tAY$.
- Usar $A$ ortogonal. Teor. 5.5: $A^tA=I_n$. Entonces $X^t(A^tA)Y=X^tY=\bar x\cdot\bar y$.
Pasar a la norma. $\|\bar v\|=\sqrt{\bar v\cdot\bar v}$ (Def. 5.3). Con $\bar y=\bar x$:
$$\|A\bar x\|=\sqrt{A\bar x\cdot A\bar x}=\sqrt{\bar x\cdot\bar x}=\|\bar x\|.$$$\blacksquare$
- Consecuencias. Distancias y ángulos se definen con el producto escalar: $d(A\bar x,A\bar y)=\|A(\bar x-\bar y)\|=\|\bar x-\bar y\|$ y $\cos(A\bar x,A\bar y)=\cos(\bar x,\bar y)$; en particular $A\bar x\perp A\bar y\iff\bar x\perp\bar y$.
Comprobación numérica. $A=\tfrac13\begin{pmatrix}1&2\cr2&1\cr2&-2\end{pmatrix}$ y $\bar x=(3,0)$: $A\bar x=(1,2,2)$, $\|A\bar x\|=3=\|\bar x\|$.
Error típico: usar $AA^t=I$ en lugar de $A^tA=I$: si $A$ no es cuadrada, $AA^t\neq I_m$ y la prueba no funciona. Lo que aparece al desarrollar $(AX)^t(AY)$ es $A^tA$. Teoría: U Teor. 5.5 p.215 y propiedades p.217; U Def. 5.3 p.199.
Ejercicio 5.17 — caracterizar las ortogonales $2\times2$ E p.175
Se pide caracterizar las matrices ortogonales de $\mathcal M_{2\times2}$.
Idea. El libro se queda en tres ecuaciones. Vamos más allá: solo hay giros ($\det=1$) y simetrías ($\det=-1$), cada una con un ángulo.
- Qué me piden
- Caracterizar las matrices ortogonales $2\times2$.
- Cómo lo pienso
- Columnas de norma 1 y ortogonales: la primera es $(\cos\theta,\sin\theta)$ y la segunda solo puede ser $\pm(-\sin\theta,\cos\theta)$. Son giros y simetrías.
- Qué uso
- Matriz ortogonal (Def. 5.9, U p.214): $A$ ($m\times n$) con columnas ortonormales: $A^tA=I_n$. Si es cuadrada, $A^{-1}=A^t$, $\det A=\pm1$ y filas y columnas son bases ortonormales. Conserva el producto escalar y la norma: $(Ax)\bullet(Ay)=x\bullet y$.
- Por dónde empiezo
- Impongo $A^tA=I$ con cuatro incógnitas.
Plantear.
$$A=\begin{pmatrix}a&b\cr c&d\end{pmatrix}$$es ortogonal $\iff A^tA=I_2$:
$$\begin{pmatrix}a^2+c^2&ab+cd\cr ab+cd&b^2+d^2\end{pmatrix}=\begin{pmatrix}1&0\cr0&1\end{pmatrix},$$es decir $a^2+c^2=1,\ ab+cd=0,\ b^2+d^2=1$ (columna 1 unitaria, columnas perpendiculares, columna 2 unitaria). Esto es lo que da el libro.
- Primera columna. $a^2+c^2=1$: el punto $(a,c)$ está en la circunferencia unidad, luego hay un único $\theta\in[0,2\pi)$ con $a=\cos\theta$, $c=\sin\theta$.
- Segunda columna. $ab+cd=0$ dice $(b,d)\perp(a,c)$: una ecuación homogénea con $(a,c)\neq(0,0)$, solución de dimensión $1$. $(-c,a)$ es solución no nula, así que $(b,d)=k(-c,a)$.
- Normalizar. $b^2+d^2=k^2(c^2+a^2)=k^2=1\Rightarrow k=\pm1$. Dos posibilidades: $$R_\theta=\begin{pmatrix}\cos\theta&-\sin\theta\cr\sin\theta&\cos\theta\end{pmatrix}\ (k=1),\qquad S_\theta=\begin{pmatrix}\cos\theta&\sin\theta\cr\sin\theta&-\cos\theta\end{pmatrix}\ (k=-1).$$ Ambas cumplen las tres ecuaciones: esa es la caracterización completa.
- Distinguirlas. $\det R_\theta=\cos^2\theta+\sin^2\theta=1$, $\det S_\theta=-1$ (coherente con 5.18 C).
- $R_\theta$ es un giro: $R_\theta e_1=(\cos\theta,\sin\theta)$ y $R_\theta e_2=(-\sin\theta,\cos\theta)$; ambos vectores de la base giran $\theta$ en sentido antihorario y, por linealidad, todo el plano (Ej. 5.28 de U: $\theta=45^\circ$).
- $S_\theta$ es una simetría respecto de la recta de ángulo $\theta/2$: con $v_1=(\cos\frac\theta2,\sin\frac\theta2)$ y $v_2=(-\sin\frac\theta2,\cos\frac\theta2)$ se comprueba (con $\cos\theta=\cos^2\frac\theta2-\sin^2\frac\theta2$, $\sin\theta=2\sin\frac\theta2\cos\frac\theta2$) que $S_\theta v_1=v_1$, $S_\theta v_2=-v_2$.
Ejemplos. $\theta=90^\circ$:
$$R=\begin{pmatrix}0&-1\cr1&0\end{pmatrix}$$(cuarto de vuelta) y
$$S=\begin{pmatrix}0&1\cr1&0\end{pmatrix}$$(simetría respecto de $y=x$, ángulo $45^\circ$). $\theta=0$: $R=I$, $S=\operatorname{diag}(1,-1)$ (simetría respecto de $OX$).
Error típico: creer que toda ortogonal $2\times2$ es un giro ($\begin{pmatrix}0&1\cr1&0\end{pmatrix}$ tiene $\det=-1$); decir que $S_\theta$ refleja respecto de la recta de ángulo $\theta$ (es $\theta/2$). Teoría: U Teor. 5.5 p.215, Ej. 5.28 p.217.
Ejercicio 5.18 — rango, $n\le m$, $\det=\pm1$, $A^t$ y el sistema $AX=B$ E p.176
Si $A\in\mathcal M_{m\times n}$ es una matriz ortogonal se pide probar: A) $\operatorname{rang}(A)=n$. B) $n\le m$. C) Si $m=n$, entonces $\det(A)=-1$ o bien $\det(A)=1$. D) En general, $A^t$ no es necesariamente ortogonal. E) El sistema $AX=B$ es compatible determinado o incompatible.
Punto de partida. Sean $\bar c_1,\dots,\bar c_n\in\mathbb R^m$ las columnas. Por la Def. 5.13, son ortonormales: $\bar c_i\cdot\bar c_j=0$ si $i\neq j$ y $\|\bar c_i\|=1$.
- Qué me piden
- Cinco propiedades de una ortogonal $m\times n$.
- Cómo lo pienso
- $A^tA=I_n$ lo da casi todo: rango $n$, luego $n\le m$; cuadrada ⇒ $\det=\pm1$.
- Qué uso
- Matriz ortogonal (Def. 5.9, U p.214): $A$ ($m\times n$) con columnas ortonormales: $A^tA=I_n$. Si es cuadrada, $A^{-1}=A^t$, $\det A=\pm1$ y filas y columnas son bases ortonormales. Conserva el producto escalar y la norma: $(Ax)\bullet(Ay)=x\bullet y$.
- Por dónde empiezo
- Tomo determinantes y rangos; analizo $A^t$ y $AX=B$.
- A) $\operatorname{rang}A=n$. Cada $\bar c_i$ mide $1$, luego es no nulo. Los $\bar c_i$ son ortogonales dos a dos y no nulos: por el Teor. 5.2 (U p.206) son linealmente independientes. (Recordatorio: si $\sum\lambda_j\bar c_j=0$, multiplicando por $\bar c_i$ queda $\lambda_i\|\bar c_i\|^2=0$.) El rango es el número máximo de columnas independientes: $\operatorname{rang}A=n$. $\blacksquare$
- B) $n\le m$. El rango nunca supera el número de filas: $n=\operatorname{rang}A\le m$. (En $\mathbb R^m$ no caben más de $m$ vectores independientes: una «ortogonal» $2\times3$ es imposible.) $\blacksquare$
C) Si $m=n$, $\det A=\pm1$. $A^tA=I_n$. Tomando determinantes y usando $\det(BC)=\det B\det C$, $\det A^t=\det A$ (U p.26): $1=\det(A^t)\det(A)=(\det A)^2$. Luego $\det A=\pm1$. $\blacksquare$ Ojo: el recíproco es falso,
$$\begin{pmatrix}2&0\cr0&\frac12\end{pmatrix}.$$D) $A^t$ no es necesariamente ortogonal. Contraejemplo:
$$A=\begin{pmatrix}1&0\cr0&0\cr0&1\end{pmatrix}$$es ortogonal (columnas $(1,0,0),(0,0,1)$ ortonormales), pero
$$A^t=\begin{pmatrix}1&0&0\cr0&0&1\end{pmatrix}$$tiene una columna nula (no unitaria): $AA^t=\operatorname{diag}(1,0,1)\neq I_3$. Además, por B), una $2\times3$ no puede ser ortogonal nunca. Matiz que el libro omite: si $m=n$, $A^{-1}=A^t$ da $AA^t=I$, es decir $(A^t)^tA^t=I$: $A^t$ sí es ortogonal, y las filas de una cuadrada ortogonal también son ortonormales.
- E) $AX=B$ es compatible determinado o incompatible. $A$ tiene rango $n$ y la ampliada $(A\mid B)$ tiene $n+1$ columnas, así que $n\le\operatorname{rang}(A\mid B)\le n+1$. Si vale $n$: rango $A=$ rango ampliada $=$ nº de incógnitas, compatible determinado (Rouché-Frobenius, U p.30). Si vale $n+1$: incompatible. Nunca indeterminado (exigiría $\operatorname{rang}A\lt n$). Si $m=n$, $\operatorname{rang}(A\mid B)\le m=n$, luego solo compatible determinado. $\blacksquare$ (Es el X Feb. 2022 B, ya desarrollado en tema 1.4.)
Error típico: «$\det A=\pm1\Rightarrow A$ ortogonal» (falso); decir que $A^t$ nunca es ortogonal (en cuadradas siempre lo es). Teoría: U Def. 5.13 p.214, Teor. 5.5-5.6 p.215-216; U Teor. 5.2 p.206; U p.26, p.30.
Ejercicio 5.19 — resolver $AX=B$ con $A$ ortogonal: $X=A^tB$ E p.177
Si $AX=B$ es un sistema de ecuaciones lineales compatible determinado y $A$ es una matriz ortogonal, ¿es posible simplificar el cálculo de la solución de dicho sistema?
- Qué se pide
- Simplificar la resolución de $AX=B$ cuando $A$ es ortogonal.
- Qué se usa
- Matriz ortogonal (Def. 5.9, U p.214): $A$ ($m\times n$) con columnas ortonormales: $A^tA=I_n$. Si es cuadrada, $A^{-1}=A^t$, $\det A=\pm1$ y filas y columnas son bases ortonormales. Conserva el producto escalar y la norma: $(Ax)\bullet(Ay)=x\bullet y$.
- Plan
- Multiplicar por $A^t$: $X=A^tB$.
- Sea $X$ la solución: $AX=B$.
- Multiplicamos a la izquierda por $A^t$ ($n\times m$ por $m\times1$, tiene sentido): $A^tAX=A^tB$.
- Por el Teor. 5.5, $A^tA=I_n$: $X=A^tB$.
- Respuesta: sí. Un solo producto matriz-vector, sin Gauss ni inversa ni Cramer. Si $A$ es cuadrada es $X=A^{-1}B$ con $A^{-1}=A^t$ (Teor. 5.6). Cada componente es $x_i=\bar c_i\cdot B$: las coordenadas de $B$ en la base ortonormal formada por las columnas (Teor. 5.3; es el Ej. 5.27 de U).
- Cuidado con la hipótesis «compatible». Si $A$ es $m\times n$ con $m\gt n$, del paso 2 solo se deduce «si hay solución, es $A^tB$». Para saber si la hay, comprueba $A(A^tB)=B$. Si es incompatible, $A^tB$ no es solución: es la de mínimos cuadrados (tema 5.4).
Ejemplo. $A=\tfrac13\begin{pmatrix}2&-2&1\cr1&2&2\cr2&1&-2\end{pmatrix}$ (ortogonal, Propio 1 C), $B=(1,4,-1)^t$: $X=A^tB=\tfrac13(2+4-2,\,-2+8-1,\,1+8+2)=\tfrac13(4,5,11)$ y se comprueba $AX=B$.
Error típico: aplicar $X=A^tB$ a un sistema rectangular sin verificar compatibilidad. Teoría: U Teor. 5.5 p.215, Teor. 5.6 p.216, Ej. 5.27 p.216-217.
Ejercicio 5.20 — valores propios de una ortogonal (test) E p.177
Si $A$ es una matriz ortogonal cuadrada, sus posibles valores propios son: A) Todos los reales positivos. B) $0$ y $1$. C) $\pm1$.
- Qué me piden
- Posibles valores propios de una ortogonal.
- Cómo lo pienso
- Una ortogonal conserva normas: un valor propio solo puede ser $\pm1$ (si es real).
- Qué uso
- Valores propios de una ortogonal: si $Ax=\lambda x$ entonces $\|Ax\|=\|x\|$ obliga a $|\lambda|=1$; los reales solo pueden ser $\pm1$.
- Por dónde empiezo
- Tomo normas en $Ax=\lambda x$.
- Valor propio real. Sea $\lambda\in\mathbb R$ con vector propio $\bar v\neq\bar0$: $A\bar v=\lambda\bar v$.
Tomar normas y usar 5.16:
$$\|\bar v\|=\|A\bar v\|=\|\lambda\bar v\|=|\lambda|\,\|\bar v\|.$$Como $\|\bar v\|\neq0$: $|\lambda|=1$, es decir $\lambda=1$ o $\lambda=-1$. (El libro razona con matrices: traspone $A\bar v=\lambda\bar v$, multiplica por $A\bar v$ y llega a $\bar v^t\bar v=\lambda^2\bar v^t\bar v$, o sea $\lambda^2=1$.)
- A) Falsa: un real positivo $\neq1$ (p. ej. $2$) nunca es valor propio; además $-I_2$ es ortogonal y su único valor propio es $-1\lt0$.
- B) Falsa: $0$ nunca lo es: $\det A=\pm1\neq0$ (5.18 C), $A$ es regular.
- C) Correcta, leída como «los únicos valores propios reales posibles son $1$ y $-1$» (así la enuncia U en la autoevaluación, p.238, cuestión 6). No significa que estén los dos ($I$ solo tiene $1$) ni que haya alguno real.
Una ortogonal puede no tener valores propios reales. El giro de $90^\circ$,
$$R=\begin{pmatrix}0&-1\cr1&0\end{pmatrix},$$es ortogonal y su ecuación característica $\lambda^2+1=0$ no tiene raíces reales (sus raíces complejas $\pm i$ tienen módulo $1$). En general $R_\theta$:
$$\lambda^2-2\cos\theta\,\lambda+1=0\Rightarrow\lambda=\cos\theta\pm i\sin\theta,$$módulo $1$; reales solo si $\theta=0,\pi$.
- Ampliación (fuera del alcance de U, que trabaja en $\mathbb R$): toda raíz compleja $\lambda$ del polinomio característico de una ortogonal real cumple $|\lambda|=1$: si $A\bar v=\lambda\bar v$ con $\bar v\in\mathbb C^n$, conjugando y multiplicando se obtiene $v^*A^tAv=|\lambda|^2\,v^*v$ (con $v^*=\overline{v}^{\,t}$, el vector conjugado y traspuesto), y como $A^tA=I$ y $v^*v=\sum|v_i|^2\gt0$, sale $|\lambda|^2=1$. Los valores propios están en la circunferencia unidad; los reales son sus dos puntos $\pm1$.
Respuesta: C.
Error típico: leer C como «siempre tiene los valores propios $1$ y $-1$» o «siempre es diagonalizable». Teoría: U Def. 4.6-4.9 p.151-152; U p.217; U p.238 (cuestión 6).
Ejercicio 5.21 — ¿son ortogonales estas matrices? E p.178
Compruébese si las matrices siguientes son ortogonales: A) $A$ simétrica de orden $n$ tal que $A^2=I_n$. B) $A=\begin{pmatrix}1&0\cr0&1\cr1&0\cr0&0\end{pmatrix}$. C) $A$ de orden $m\times n$ tal que $AA^t=I_m$. D) Las matrices elementales.
Criterio en todos los apartados: $A$ ortogonal $\iff A^tA=I_n$ (Teor. 5.5).
- Qué me piden
- Decidir si cuatro tipos de matrices son ortogonales.
- Cómo lo pienso
- Cada una con $A^tA=I$, o contraejemplo. En $m\times n$ con $AA^t=I_m$ no basta: hace falta $A^tA$.
- Qué uso
- Matriz ortogonal (Def. 5.9, U p.214): $A$ ($m\times n$) con columnas ortonormales: $A^tA=I_n$. Si es cuadrada, $A^{-1}=A^t$, $\det A=\pm1$ y filas y columnas son bases ortonormales. Conserva el producto escalar y la norma: $(Ax)\bullet(Ay)=x\bullet y$.
- Por dónde empiezo
- Compruebo o busco contraejemplo.
A) Sí lo es. Simétrica: $A^t=A$. Entonces $A^tA=AA=A^2=I_n$. $\blacksquare$ Ejemplos: $I_n$;
$$\begin{pmatrix}0&1\cr1&0\end{pmatrix};$$la simetría respecto del plano $x+y+z=0$,
$$\tfrac13\begin{pmatrix}1&-2&-2\cr-2&1&-2\cr-2&-2&1\end{pmatrix}$$(matriz de Householder del Propio 4). Geométricamente: «aplicarla dos veces lo deja todo igual»; las ortogonales simétricas son exactamente las simetrías ortogonales respecto de un subespacio (valores propios $\pm1$): $I$, la simetría respecto de un plano, la simetría respecto de una recta (en $\mathbb R^3$, el giro de $180^\circ$ alrededor de ella, p. ej. U Ej. 5.26) y $-I$. (Es el X Sept. 2025, sección 10.)
B) No lo es. Columnas $\bar c_1=(1,0,1,0)$, $\bar c_2=(0,1,0,0)$: perpendiculares pero $\|\bar c_1\|=\sqrt2\neq1$.
$$A^tA=\begin{pmatrix}2&0\cr0&1\end{pmatrix}\neq I_2.$$Ortogonal pero no ortonormal. (Dividiendo la 1.ª columna por $\sqrt2$ sí lo sería.)
C) No necesariamente. $AA^t=I_m$ dice que las filas son ortonormales, no las columnas. Contraejemplo: $A=(1\ \ 0)$ ($1\times2$): $AA^t=(1)=I_1$, pero
$$A^tA=\begin{pmatrix}1&0\cr0&0\end{pmatrix}\neq I_2$$(la 2.ª columna es nula). Además $n=2\gt m=1$, imposible para una ortogonal (5.18 B). Errata del libro: escribe «$A^tA=I$»; es $AA^t=I_1$. Matiz: si $m=n$, $AA^t=I$ implica $A^t=A^{-1}$ y entonces $A$ sí es ortogonal: el contraejemplo ha de ser rectangular.
- D) Solo algunas. Una matriz elemental (Def. 1.2, U p.15) sale de $I_n$ con una operación por filas. Tres tipos, estudiados por columnas:
- Permutación $F_i\leftrightarrow F_j$: sí, siempre. Sus columnas son $e_1,\dots,e_n$ reordenadas: ortonormales. ($E_{12}=\begin{pmatrix}0&1\cr1&0\end{pmatrix}$.)
- $F_i\to\alpha F_i$ ($\alpha\neq0$): solo si $\alpha=\pm1$. Su columna $i$ es $\alpha e_i$, de norma $|\alpha|$; las demás son perpendiculares. Contraejemplo del libro: $\begin{pmatrix}2&0\cr0&1\end{pmatrix}$. Para $\alpha=-1$, $\operatorname{diag}(1,\dots,-1,\dots,1)$ sí es ortogonal.
- $F_i\to F_i+\lambda F_j$ ($i\neq j$, $\lambda\neq0$): nunca. Su columna $j$ es $e_j+\lambda e_i$, de norma $\sqrt{1+\lambda^2}\gt1$. Contraejemplo: $\begin{pmatrix}1&0\cr2&1\end{pmatrix}$, $A^tA=\begin{pmatrix}5&2\cr2&1\end{pmatrix}$. En general $\begin{pmatrix}1&0\cr\lambda&1\end{pmatrix}^t\begin{pmatrix}1&0\cr\lambda&1\end{pmatrix}=\begin{pmatrix}1+\lambda^2&\lambda\cr\lambda&1\end{pmatrix}=I\iff\lambda=0$. (Errata menor: el libro escribe $\lambda\alpha$.)
Error típico: confundir «columnas ortogonales» con «matriz ortogonal» (B); confundir $AA^t$ con $A^tA$ en rectangulares (C). Teoría: U Teor. 5.5-5.6 p.215-216; U Def. 1.2 p.15-16.
Ejercicio 5.25 — ¿es ortogonal esta $3\times3$? (y qué hace) E p.182
Compruébese si $A=\begin{pmatrix}\frac1{\sqrt2}&0&\frac1{\sqrt2}\cr0&1&0\cr-\frac1{\sqrt2}&0&\frac1{\sqrt2}\end{pmatrix}$ es ortogonal.
Tres caminos, como el libro; en el examen basta uno bien justificado.
- Qué me piden
- Comprobar que una $3\times3$ es ortogonal y saber qué hace.
- Cómo lo pienso
- Columnas unitarias y ortogonales. Una columna es $(0,1,0)^t$: pienso en un giro alrededor de ese eje.
- Qué uso
- Matriz ortogonal (Def. 5.9, U p.214): $A$ ($m\times n$) con columnas ortonormales: $A^tA=I_n$. Si es cuadrada, $A^{-1}=A^t$, $\det A=\pm1$ y filas y columnas son bases ortonormales. Conserva el producto escalar y la norma: $(Ax)\bullet(Ay)=x\bullet y$. Giros y simetrías: ortogonal con $\det=1$ es giro (en $\mathbb R^3$: eje = vector propio de $\lambda=1$, ángulo por $\operatorname{tr}A=1+2\cos\theta$); con $\det=-1$ es simetría (respecto de un plano si $\operatorname{tr}A=1$) o simetría rotatoria.
- Por dónde empiezo
- $A^tA$, determinante y traza.
- Por columnas (Def. 5.13). $\bar c_1=\left(\frac1{\sqrt2},0,-\frac1{\sqrt2}\right)$, $\bar c_2=(0,1,0)$, $\bar c_3=\left(\frac1{\sqrt2},0,\frac1{\sqrt2}\right)$. Normas: $\frac12+\frac12=1$, $1$, $\frac12+\frac12=1$. Productos: $\bar c_1\cdot\bar c_2=0$, $\bar c_2\cdot\bar c_3=0$, $\bar c_1\cdot\bar c_3=\frac12-\frac12=0$. Sistema ortonormal ⇒ ortogonal.
- Por $A^tA$ (Teor. 5.5). La entrada $(i,j)$ de $A^tA$ es $\bar c_i\cdot\bar c_j$; por el paso 1, $A^tA=I_3$.
Por la inversa (Teor. 5.6).
$$|A|=1\cdot\left(\frac1{\sqrt2}\cdot\frac1{\sqrt2}-\frac1{\sqrt2}\cdot\left(-\frac1{\sqrt2}\right)\right)=1$$(desarrollo por la fila 2) y, con la adjunta,
$$A^{-1}=\begin{pmatrix}\frac1{\sqrt2}&0&-\frac1{\sqrt2}\cr0&1&0\cr\frac1{\sqrt2}&0&\frac1{\sqrt2}\end{pmatrix}=A^t$$✓.
Interpretación (propio). $\det A=1$ y $A\bar e_2=\bar e_2$: el eje $OY$ queda fijo. En el plano $XZ$ actúa como
$$\begin{pmatrix}\cos45^\circ&\sin45^\circ\cr-\sin45^\circ&\cos45^\circ\end{pmatrix}:$$es un giro de $45^\circ$ alrededor del eje $OY$. Por la traza:
$$\operatorname{tr}A=\sqrt2+1=1+2\cos\theta\Rightarrow\cos\theta=\frac{\sqrt2}2,$$$\theta=45^\circ$. Los otros dos valores propios son complejos, $\frac{\sqrt2}2\pm\frac{\sqrt2}2i$, de módulo $1$. (Carga el preset «E 5.25» en la animación 3D.)
Respuesta: sí, $A$ es ortogonal (y $\det A=1$). Errata del libro: en el segundo método escribe $\operatorname{Col}A=\{(\frac12,0,-\frac12),(-\frac12,0,-\frac12),(\frac12,0,\frac12)\}$, mal dos veces (denominador $\sqrt2$, no $2$, y la 2.ª columna es $(0,1,0)$); las comprobaciones que siguen usan los vectores correctos. «Usando MAXIMA» no es materia de examen.
Error típico: comprobar solo las normas (o solo la perpendicularidad). Teoría: U Def. 5.13 p.214, Teor. 5.5-5.6 p.215-216.
Bloque II — Factorización $QR$ (E 5.22–5.24)
Ejercicio 5.22 — propiedades de $Q$ y $R$ E p.179
Se pide deducir, en términos generales, las propiedades de las matrices $Q$ y $R$ de la factorización $QR$ de una matriz $A\in\mathcal M_{m\times n}$ cuyas columnas son linealmente independientes.
Idea. Gram-Schmidt convierte las columnas $\bar c_1,\dots,\bar c_n$ en una base ortonormal $\bar u_1,\dots,\bar u_n$ del mismo subespacio, de modo que cada $\bar c_j$ solo usa $\bar u_1,\dots,\bar u_j$. Escrito en forma matricial, eso es $A=QR$ con $R$ triangular.
- Qué se pide
- Propiedades de $Q$ y $R$ en la factorización $QR$.
- Qué se usa
- Factorización $QR$: si las columnas de $A$ son independientes, $A=QR$ con $Q$ de columnas ortonormales (Gram-Schmidt aplicado a las columnas) y $R=Q^tA$ triangular superior con diagonal positiva. $AX=B\iff RX=Q^tB$ (se resuelve hacia arriba).
- Plan
- Interpretar cada factor: $Q^tQ=I$ y $R$ triangular regular.
Ortogonalizar (U p.207-208): $\bar e_1=\bar c_1$,
$$\bar e_j=\bar c_j-\sum_{i\lt j}\frac{\bar c_j\cdot\bar e_i}{\bar e_i\cdot\bar e_i}\bar e_i.$$Cada $\bar e_j\neq\bar0$ (si no, $\bar c_j$ sería combinación de los anteriores) y
$$\langle\bar e_1,\dots,\bar e_j\rangle=\langle\bar c_1,\dots,\bar c_j\rangle.$$- Normalizar: $\bar u_j=\bar e_j/\|\bar e_j\|$; $Q=(\bar u_1\ \cdots\ \bar u_n)\in\mathcal M_{m\times n}$.
- Propiedad de $Q$. Columnas ortonormales ⇒ $Q^tQ=I_n$ (Teor. 5.5) y son una base ortonormal de $\langle\operatorname{Col}A\rangle$. Si $m\gt n$, $QQ^t\neq I_m$ (5.18 D).
- Cada columna de $A$ en la base $\{\bar u_i\}$. Por el paso 1, $\bar c_j\in\langle\bar u_1,\dots,\bar u_j\rangle$. En base ortonormal las coordenadas son productos escalares (Teor. 5.3): $\bar c_j=\sum_{i\le j}r_{ij}\bar u_i$ con $r_{ij}=\bar c_j\cdot\bar u_i$, y $r_{ij}=0$ si $i\gt j$.
- Forma matricial. Para $j=1,\dots,n$: la columna $j$ de $A$ es $Q$ por la columna $j$ de $R=(r_{ij})$, es decir $A=QR$, con $R$ triangular superior ($r_{ij}=0$ si $i\gt j$).
Diagonal positiva. $r_{jj}=\bar c_j\cdot\bar u_j$; como
$$\bar c_j=\bar e_j+(\text{comb. de }\bar u_1,\dots,\bar u_{j-1})$$y $\bar u_j\perp\bar u_i$ ($i\lt j$): $r_{jj}=\bar e_j\cdot\bar u_j=\|\bar e_j\|\gt0$.
- $R$ regular: triangular con $\det R=r_{11}\cdots r_{nn}\gt0$.
- Cómo calcular $R$: de $A=QR$, multiplicando por $Q^t$: $Q^tA=Q^tQR=R$, es decir $R=Q^tA$ (U p.218).
- Lectura del libro (operaciones por columnas): el paso 1 son reemplazos $C_j\to C_j-\sum\lambda_iC_i$ (matrices triangulares con unos) y el paso 2 multiplicaciones $C_j\to\alpha_jC_j$ con $\alpha_j=1/\|\bar e_j\|\gt0$; $AE=Q$ con $E$ triangular superior de diagonal positiva y $R=E^{-1}$ hereda esas propiedades. (Errata menor: «$C_i\leftrightarrow\alpha_iC_i$» debe ser «$C_i\to\alpha_iC_i$».)
Resumen. $Q\in\mathcal M_{m\times n}$, $Q^tQ=I_n$, columnas = base ortonormal de $\langle\operatorname{Col}A\rangle$. $R\in\mathcal M_{n\times n}$ triangular superior, regular, $r_{jj}=\|\bar e_j\|\gt0$, $R=Q^tA$, $r_{ij}=\bar c_j\cdot\bar u_i$.
Error típico: olvidar que $r_{jj}=\|\bar e_j\|$ (el vector ortogonalizado), no la norma de $\bar c_j$. Teoría: U §5.2.2 p.218; U §5.1.5 p.207-208; Teor. 5.3 p.207.
Ejercicio 5.23 — calcular una $QR$ de una $4\times3$ E p.180
Calcúlese una factorización $QR$ de $A=\begin{pmatrix}1&0&1\cr0&1&2\cr-1&2&1\cr0&1&1\end{pmatrix}$.
- Qué se pide
- Calcular una $QR$ de una $4\times3$.
- Qué se usa
- Factorización $QR$: si las columnas de $A$ son independientes, $A=QR$ con $Q$ de columnas ortonormales (Gram-Schmidt aplicado a las columnas) y $R=Q^tA$ triangular superior con diagonal positiva. $AX=B\iff RX=Q^tB$ (se resuelve hacia arriba).
- Plan
- Gram-Schmidt sobre las columnas, normalizar para $Q$ y $R=Q^tA$.
- Columnas libres. $\bar c_1=(1,0,-1,0)$, $\bar c_2=(0,1,2,1)$, $\bar c_3=(1,2,1,1)$. Escalonando: $F_3\to F_3+F_1$ da $(0,2,2)$; con $F_2=(0,1,2)$: $F_3\to F_3-2F_2$ da $(0,0,-2)$, $F_4\to F_4-F_2$ da $(0,0,-1)$, $F_4\to F_4-\frac12F_3$ da $0$. Tres filas no nulas: $\operatorname{rang}A=3=n$. Existe la $QR$.
- $\bar e_1$. $\bar e_1=\bar c_1=(1,0,-1,0)$, $\bar e_1\cdot\bar e_1=2$.
- $\bar e_2$. $\bar c_2\cdot\bar e_1=-2$: $\bar e_2=\bar c_2+\bar e_1=(1,1,1,1)$, $\bar e_2\cdot\bar e_2=4$. Control: $\bar e_2\cdot\bar e_1=1-1=0$ ✓.
$\bar e_3$. $\bar c_3\cdot\bar e_1=0$ (¡ya es perpendicular a $\bar e_1$: ese término desaparece!) y $\bar c_3\cdot\bar e_2=5$:
$$\bar e_3=\bar c_3-\tfrac54\bar e_2=\left(-\tfrac14,\tfrac34,-\tfrac14,-\tfrac14\right).$$Controles: $\bar e_3\cdot\bar e_1=0$, $\bar e_3\cdot\bar e_2=\frac{-1+3-1-1}4=0$ ✓.
Normalizar. $\|\bar e_1\|=\sqrt2$, $\|\bar e_2\|=2$, $\|\bar e_3\|=\sqrt{\frac{12}{16}}=\frac{\sqrt3}2$ (truco: normaliza $4\bar e_3=(-1,3,-1,-1)$, de norma $2\sqrt3$). $\bar u_1=\left(\frac1{\sqrt2},0,-\frac1{\sqrt2},0\right)$, $\bar u_2=\left(\frac12,\frac12,\frac12,\frac12\right)$,
$$\bar u_3=\left(-\frac1{2\sqrt3},\frac{\sqrt3}2,-\frac1{2\sqrt3},-\frac1{2\sqrt3}\right).$$$$Q=\begin{pmatrix}\frac1{\sqrt2}&\frac12&-\frac1{2\sqrt3}\cr0&\frac12&\frac{\sqrt3}2\cr-\frac1{\sqrt2}&\frac12&-\frac1{2\sqrt3}\cr0&\frac12&-\frac1{2\sqrt3}\end{pmatrix},\qquad Q^tQ=I_3 .$$- $R=Q^tA$, entrada a entrada $r_{ij}=\bar c_j\cdot\bar u_i$: $r_{11}=\sqrt2$, $r_{12}=\frac{-2}{\sqrt2}=-\sqrt2$, $r_{13}=0$; $r_{22}=\frac{0+1+2+1}2=2$, $r_{23}=\frac52$; $r_{33}=\frac{-1+6-1-1}{2\sqrt3}=\frac{\sqrt3}2$; debajo de la diagonal, $0$. $$R=\begin{pmatrix}\sqrt2&-\sqrt2&0\cr0&2&\frac52\cr0&0&\frac{\sqrt3}2\end{pmatrix}.$$ La diagonal coincide con $\|\bar e_j\|$ ✓.
Comprobación. $QR=A$. Columna 3:
$$0\cdot\bar u_1+\frac52\bar u_2+\frac{\sqrt3}2\bar u_3=\left(\frac54,\frac54,\frac54,\frac54\right)+\left(-\frac14,\frac34,-\frac14,-\frac14\right)=(1,2,1,1)=\bar c_3$$✓.
El libro coincide en todo.
Error típico: restar al calcular $\bar e_3$ la proyección sobre $\bar c_1,\bar c_2$ (columnas originales) en vez de sobre $\bar e_1,\bar e_2$. Teoría: U §5.2.2 p.218-220 (Ej. 5.29); U §5.1.5 p.207-208.
Ejercicio 5.24 — resolver un sistema con la $QR$ E p.181
Utilizando la factorización $QR$, se pide resolver $\begin{pmatrix}1&0&1\cr0&1&2\cr-1&2&1\cr0&1&1\end{pmatrix}\begin{pmatrix}x\cr y\cr z\end{pmatrix}=\begin{pmatrix}1\cr2\cr1\cr1\end{pmatrix}$.
- Qué se pide
- Resolver un sistema usando la $QR$.
- Qué se usa
- Factorización $QR$: si las columnas de $A$ son independientes, $A=QR$ con $Q$ de columnas ortonormales (Gram-Schmidt aplicado a las columnas) y $R=Q^tA$ triangular superior con diagonal positiva. $AX=B\iff RX=Q^tB$ (se resuelve hacia arriba).
- Plan
- Plantear $RX=Q^tB$ y resolver por sustitución hacia atrás.
- Comprobar compatibilidad (el libro la afirma al final con «rango 3, 3 incógnitas», pero sin mirar el rango de la ampliada). $A$ es $4\times3$: puede ser incompatible (5.18 E). Observamos que $\bar b=(1,2,1,1)$ es la tercera columna de $A$, luego $\operatorname{rang}(A\mid\bar b)=\operatorname{rang}A=3=$ nº de incógnitas: compatible determinado (Rouché, U p.30).
- Sustituir $A=QR$ (de 5.23): $QRX=\bar b$.
- Multiplicar por $Q^t$ y usar $Q^tQ=I_3$: $RX=Q^t\bar b$. (Esto es una implicación: si el sistema fuera incompatible, $RX=Q^t\bar b$ daría la solución de mínimos cuadrados, no una solución de verdad. Por eso hacía falta el paso 1.)
- Calcular $Q^t\bar b$: $\bar u_1\cdot\bar b=\frac{1-1}{\sqrt2}=0$; $\bar u_2\cdot\bar b=\frac{1+2+1+1}2=\frac52$; $\bar u_3\cdot\bar b=\frac{-1+6-1-1}{2\sqrt3}=\frac{\sqrt3}2$.
Sistema triangular:
$$\begin{pmatrix}\sqrt2&-\sqrt2&0\cr0&2&\frac52\cr0&0&\frac{\sqrt3}2\end{pmatrix}\begin{pmatrix}x\cr y\cr z\end{pmatrix}=\begin{pmatrix}0\cr\frac52\cr\frac{\sqrt3}2\end{pmatrix}\iff\begin{cases}\sqrt2x-\sqrt2y=0\cr2y+\frac52z=\frac52\cr\frac{\sqrt3}2z=\frac{\sqrt3}2\end{cases}$$- Sustitución regresiva (de abajo arriba; cada ecuación añade una sola incógnita con coeficiente $r_{jj}\gt0$): $z=1$; $2y=\frac52-\frac52=0\Rightarrow y=0$; $\sqrt2x=\sqrt2y=0\Rightarrow x=0$.
- Comprobación. $A(0,0,1)^t=(1,2,1,1)^t=\bar b$ ✓.
Solución: $x=0,\ y=0,\ z=1$ (coincide con el libro). Errata de la primera ecuación y argumento insuficiente de la compatibilidad: ver el recuadro de erratas.
Error típico: resolver $RX=Q^t\bar b$ y no comprobar en $AX=\bar b$ cuando $A$ es rectangular. Teoría: U §5.2.2 p.218; U §1.4 p.30; adelanto de U §5.4.
Ejemplos propios, de fácil a difícil
Propio 1 — ¿es ortogonal? Inversa y determinante propio
Decide si son ortogonales: A) $\frac15\begin{pmatrix}3&-4\cr4&3\end{pmatrix}$; B) $\begin{pmatrix}1&1\cr-1&1\end{pmatrix}$; C) $\frac13\begin{pmatrix}2&-2&1\cr1&2&2\cr2&1&-2\end{pmatrix}$. Para las que lo sean, da la inversa y el determinante.
- Qué se pide
- Decidir si tres matrices son ortogonales; inversa y determinante.
- Qué se usa
- Matriz ortogonal (Def. 5.9, U p.214): $A$ ($m\times n$) con columnas ortonormales: $A^tA=I_n$. Si es cuadrada, $A^{-1}=A^t$, $\det A=\pm1$ y filas y columnas son bases ortonormales. Conserva el producto escalar y la norma: $(Ax)\bullet(Ay)=x\bullet y$.
- Plan
- Comprobar $A^tA=I$; $A^{-1}=A^t$ y $\det=\pm1$.
A. Columnas $\frac15(3,4)$, $\frac15(-4,3)$: normas $1$, producto $\frac{-12+12}{25}=0$. Ortogonal; $\det=\frac{9+16}{25}=1$: giro con $\cos\theta=\frac35$, $\sin\theta=\frac45$ ($\theta\approx53{,}13^\circ$);
$$A^{-1}=A^t=\frac15\begin{pmatrix}3&4\cr-4&3\end{pmatrix}.$$- B. Columnas $(1,-1)$, $(1,1)$: perpendiculares pero de norma $\sqrt2$; $B^tB=2I\neq I$: no (sí lo es $\frac1{\sqrt2}B$).
- C. Sacando el $\frac13$: normas $\frac{\sqrt{4+1+4}}3=1$ las tres; productos (sin $\frac19$): $-4+2+2=0$, $2+2-4=0$, $-2+4-2=0$. Ortogonal, $C^{-1}=C^t$, $\det C=-1$ y $\operatorname{tr}C=\frac{2+2-2}3=\frac23\neq1$: no es un giro y tampoco una simetría respecto de un plano, sino una simetría rotatoria (rotorreflexión: giro compuesto con simetría).
Error típico: olvidar el factor común al calcular normas (la columna $(2,1,2)$ mide $3$, no $1$).
Propio 2 — completar una ortogonal $2\times2$ con una fila dada propio
Halla todas las matrices ortogonales de orden $2$ cuya primera fila sea $\left(\frac35,\frac45\right)$.
- Qué me piden
- Matrices ortogonales $2\times2$ con primera fila dada.
- Cómo lo pienso
- La fila es unitaria; la segunda debe ser unitaria y ortogonal: dos posibilidades.
- Qué uso
- Matriz ortogonal (Def. 5.9, U p.214): $A$ ($m\times n$) con columnas ortonormales: $A^tA=I_n$. Si es cuadrada, $A^{-1}=A^t$, $\det A=\pm1$ y filas y columnas son bases ortonormales. Conserva el producto escalar y la norma: $(Ax)\bullet(Ay)=x\bullet y$.
- Por dónde empiezo
- Vector perpendicular y su opuesto.
- $A$ cuadrada ortogonal ⇒ $AA^t=I$: las filas también son ortonormales (5.18 D). Buscamos una 2.ª fila $(x,y)$ unitaria y perpendicular a $(\frac35,\frac45)$.
- $\frac35x+\frac45y=0\Rightarrow(x,y)=k(-4,3)$; norma $25k^2=1\Rightarrow k=\pm\frac15$.
Dos soluciones:
$$\begin{pmatrix}\frac35&\frac45\cr-\frac45&\frac35\end{pmatrix}$$($\det=1$, giro) y
$$\begin{pmatrix}\frac35&\frac45\cr\frac45&-\frac35\end{pmatrix}$$($\det=-1$, simetría). En ambas $A^tA=I$.
Error típico: dar una única solución: siempre hay dos.
Propio 3 — ortogonal $3\times3$ con parámetros propio
Halla $a,b,c$ para que $M=\begin{pmatrix}\frac13&\frac23&a\cr\frac23&\frac13&b\cr\frac23&-\frac23&c\end{pmatrix}$ sea ortogonal. ¿Para cuál es $\det M=1$?
- Qué me piden
- Completar una ortogonal $3\times3$ con parámetros.
- Cómo lo pienso
- La tercera columna es perpendicular a las dos primeras y unitaria; el signo decide $\det$.
- Qué uso
- Matriz ortogonal (Def. 5.9, U p.214): $A$ ($m\times n$) con columnas ortonormales: $A^tA=I_n$. Si es cuadrada, $A^{-1}=A^t$, $\det A=\pm1$ y filas y columnas son bases ortonormales. Conserva el producto escalar y la norma: $(Ax)\bullet(Ay)=x\bullet y$.
- Por dónde empiezo
- Producto vectorial o ecuaciones.
- Columnas 1 y 2 ya válidas: normas $\frac{\sqrt{1+4+4}}3=1$, producto $\frac{2+2-4}9=0$.
- La columna 3, $\bar w=(a,b,c)$, debe ser perpendicular a $(1,2,2)$ y a $(2,1,-2)$: $a+2b+2c=0$, $2a+b-2c=0$. Sumando: $3a+3b=0\Rightarrow b=-a$; en la primera, $a-2a+2c=0\Rightarrow c=\frac a2$. Así $\bar w=\frac a2(2,-2,1)$.
- Norma 1: $\frac{a^2}4\cdot9=1\Rightarrow a=\pm\frac23$. Soluciones: $(a,b,c)=\left(\frac23,-\frac23,\frac13\right)$ o $\left(-\frac23,\frac23,-\frac13\right)$.
- Con la segunda, $\det M=1$ (giro); con la primera, $\det M=-1$.
Variante sin solución (como U Ej. 5.25). $A=\frac1{\sqrt2}\begin{pmatrix}t&1\cr1&t\end{pmatrix}$: $A^tA=\begin{pmatrix}\frac{t^2+1}2&t\cr t&\frac{t^2+1}2\end{pmatrix}$ exige $t=0$ y $\frac{t^2+1}2=1$: incompatible, ningún $t$ sirve.
Error típico: imponer normas antes que perpendicularidad y acabar con un sistema no lineal innecesariamente difícil.
Propio 4 — simetría respecto de un plano (reflexión de Householder) $H=I-2\bar u\bar u^t$ propio
Sea $\bar w=(1,1,1)$ y $\bar u=\bar w/\|\bar w\|$. Calcula $H=I-2\bar u\bar u^t$, prueba que es simétrica y ortogonal y describe qué hace.
- Qué se pide
- Reflexión de Householder $H=I-2uu^t$.
- Qué se usa
- Matriz ortogonal (Def. 5.9, U p.214): $A$ ($m\times n$) con columnas ortonormales: $A^tA=I_n$. Si es cuadrada, $A^{-1}=A^t$, $\det A=\pm1$ y filas y columnas son bases ortonormales. Conserva el producto escalar y la norma: $(Ax)\bullet(Ay)=x\bullet y$. Giros y simetrías: ortogonal con $\det=1$ es giro (en $\mathbb R^3$: eje = vector propio de $\lambda=1$, ángulo por $\operatorname{tr}A=1+2\cos\theta$); con $\det=-1$ es simetría (respecto de un plano si $\operatorname{tr}A=1$) o simetría rotatoria.
- Plan
- Calcular $uu^t$, comprobar simetría y $H^tH=I$ y describir la simetría respecto del plano $\perp u$.
- $$\bar u\bar u^t=\frac{\bar w\bar w^t}{\bar w^t\bar w}=\frac13\begin{pmatrix}1&1&1\cr1&1&1\cr1&1&1\end{pmatrix},$$
luego
$$H=\frac13\begin{pmatrix}1&-2&-2\cr-2&1&-2\cr-2&-2&1\end{pmatrix}.$$ Simétrica: $H^t=I-2(\bar u\bar u^t)^t=H$. Ortogonal:
$$H^tH=H^2=I-4\bar u\bar u^t+4\bar u(\bar u^t\bar u)\bar u^t=I$$porque $\bar u^t\bar u=1$ (o por 5.21 A).
- Qué hace: $H\bar u=-\bar u$ y, si $\bar x\perp\bar u$, $H\bar x=\bar x$: es la simetría respecto del plano $x+y+z=0$. Numérico: $H(1,1,1)=(-1,-1,-1)$, $H(1,-1,0)=(1,-1,0)$.
- Valores propios $1,1,-1$; $\det H=-1$.
Error típico: usar $\bar w$ sin normalizar en $I-2\bar w\bar w^t$ (no sale ortogonal).
Propio 5 — giro en $\mathbb R^3$: eje y ángulo propio
Prueba que $P=\begin{pmatrix}0&0&1\cr1&0&0\cr0&1&0\end{pmatrix}$ es la matriz de un giro y halla su eje y su ángulo.
- Qué se pide
- Probar que una matriz es un giro y hallar eje y ángulo.
- Qué se usa
- Matriz ortogonal (Def. 5.9, U p.214): $A$ ($m\times n$) con columnas ortonormales: $A^tA=I_n$. Si es cuadrada, $A^{-1}=A^t$, $\det A=\pm1$ y filas y columnas son bases ortonormales. Conserva el producto escalar y la norma: $(Ax)\bullet(Ay)=x\bullet y$. Giros y simetrías: ortogonal con $\det=1$ es giro (en $\mathbb R^3$: eje = vector propio de $\lambda=1$, ángulo por $\operatorname{tr}A=1+2\cos\theta$); con $\det=-1$ es simetría (respecto de un plano si $\operatorname{tr}A=1$) o simetría rotatoria.
- Plan
- $\det=1$, eje por $(A-I)x=0$ y ángulo por la traza.
- Ortogonal con $\det=1$: columnas $e_2,e_3,e_1$; $\det P=1$.
- Eje $=\operatorname{Nuc}(P-I)$: $-x+z=0,\ x-y=0,\ y-z=0\Rightarrow x=y=z$. Eje $=\langle(1,1,1)\rangle$.
- Por qué hay eje: polinomio característico de grado $3$ real ⇒ raíz real; por 5.20 vale $\pm1$; con $\det=1$ y las otras dos complejas conjugadas ($\mu\bar\mu=1$), la real es $1$. Aquí $|P-\lambda I|=-\lambda^3+1$, raíces $1$ y $-\frac12\pm\frac{\sqrt3}2i$.
Ángulo por la traza:
$$\operatorname{tr}P=0=1+2\cos\theta\Rightarrow\cos\theta=-\frac12\Rightarrow\theta=120^\circ.$$Comprobación: en la base ortonormal $\frac1{\sqrt2}(1,-1,0),\frac1{\sqrt6}(1,1,-2),\frac1{\sqrt3}(1,1,1)$ la matriz es
$$\begin{pmatrix}-\frac12&-\frac{\sqrt3}2&0\cr\frac{\sqrt3}2&-\frac12&0\cr0&0&1\end{pmatrix}.$$Además $P^3=I$.
Error típico: usar $\cos\theta=\frac{\operatorname{tr}A}3$ o $\frac{\operatorname{tr}A}2$; buscar el eje en $\operatorname{Nuc}(A+I)$.
Propio 6 — simetría respecto de un plano en $\mathbb R^3$ propio
Halla la matriz (en la base canónica) de la simetría ortogonal $S$ respecto del plano $\pi:x+2y+2z=0$. Comprueba que es ortogonal con $\det S=-1$.
- Qué se pide
- Matriz de la simetría ortogonal respecto de un plano.
- Qué se usa
- Giros y simetrías: ortogonal con $\det=1$ es giro (en $\mathbb R^3$: eje = vector propio de $\lambda=1$, ángulo por $\operatorname{tr}A=1+2\cos\theta$); con $\det=-1$ es simetría (respecto de un plano si $\operatorname{tr}A=1$) o simetría rotatoria.
- Plan
- $S=I-2nn^t/(n^tn)$ con $n$ normal al plano.
- Idea: $\bar v=\bar v_\pi+\bar v_n$ (componente en el plano + componente normal); la simetría conserva la primera y cambia de signo la segunda: $S\bar v=\bar v-2\bar v_n$.
- Componente normal = proyección sobre $\bar n=(1,2,2)$ (Def. 5.12): $\bar v_n=\frac{\bar n\bar n^t}{9}\bar v$.
Matriz:
$$S=I-\frac29\bar n\bar n^t=I-\frac29\begin{pmatrix}1&2&2\cr2&4&4\cr2&4&4\end{pmatrix}=\frac19\begin{pmatrix}7&-4&-4\cr-4&1&-8\cr-4&-8&1\end{pmatrix}.$$- Ortogonal: $49+16+16=81$ ✓; $(7,-4,-4)\cdot(-4,1,-8)=-28-4+32=0$ ✓; las demás igual.
- Valores propios: $S\bar n=-\bar n$ ($-1$); $S(-2,1,0)=(-2,1,0)$ y $S(-2,0,1)=(-2,0,1)$ (base del plano, valor $1$). $\det S=-1$.
- Ejemplo: $\bar v=(1,1,1)$: $\bar v\cdot\bar n=5$, $S\bar v=\bar v-\frac{10}9\bar n=\frac19(-1,-11,-11)$.
Error típico: calcular la proyección $I-\frac{\bar n\bar n^t}{\bar n^t\bar n}$ (no ortogonal, $\det=0$) en vez de la simetría (factor $2$).
Propio 7 — composición de dos giros: no conmutan propio
$R_z=\begin{pmatrix}0&-1&0\cr1&0&0\cr0&0&1\end{pmatrix}$ (giro de $90^\circ$ alrededor de $OZ$) y $R_x=\begin{pmatrix}1&0&0\cr0&0&-1\cr0&1&0\end{pmatrix}$ (giro de $90^\circ$ alrededor de $OX$). Calcula $R_zR_x$ y $R_xR_z$, prueba que son giros y halla eje y ángulo.
- Qué se pide
- Componer dos giros y ver que no conmutan.
- Qué se usa
- Giros y simetrías: ortogonal con $\det=1$ es giro (en $\mathbb R^3$: eje = vector propio de $\lambda=1$, ángulo por $\operatorname{tr}A=1+2\cos\theta$); con $\det=-1$ es simetría (respecto de un plano si $\operatorname{tr}A=1$) o simetría rotatoria.
- Plan
- Calcular los dos productos; eje y ángulo de cada uno.
- El producto de ortogonales es ortogonal (Propio 11): $(R_zR_x)^t(R_zR_x)=R_x^tR_z^tR_zR_x=I$, y $\det=1\cdot1=1$: son giros.
- $$R_zR_x=\begin{pmatrix}0&0&1\cr1&0&0\cr0&1&0\end{pmatrix}=P$$
del Propio 5: eje $\langle(1,1,1)\rangle$, ángulo $120^\circ$.
- $$R_xR_z=\begin{pmatrix}0&-1&0\cr0&0&-1\cr1&0&0\end{pmatrix}:$$
traza $0\Rightarrow\theta=120^\circ$; eje $=\operatorname{Nuc}(R_xR_z-I)$: $-x-y=0,\ -y-z=0,\ x-z=0\Rightarrow\langle(1,-1,1)\rangle$.
- Moraleja: $R_zR_x\neq R_xR_z$ (mismo ángulo, distinto eje): los giros de $\mathbb R^3$ no conmutan.
Error típico: multiplicar en el orden equivocado ($R_zR_x$ es «primero $R_x$, luego $R_z$»).
Propio 8 — $QR$ de una $3\times2$ propio
Factoriza $A=\begin{pmatrix}1&3\cr2&3\cr2&0\end{pmatrix}$ como $QR$.
- Qué se pide
- $QR$ de una $3\times2$.
- Qué se usa
- Factorización $QR$: si las columnas de $A$ son independientes, $A=QR$ con $Q$ de columnas ortonormales (Gram-Schmidt aplicado a las columnas) y $R=Q^tA$ triangular superior con diagonal positiva. $AX=B\iff RX=Q^tB$ (se resuelve hacia arriba).
- Plan
- Gram-Schmidt sobre dos columnas.
- Columnas $\bar c_1=(1,2,2)$, $\bar c_2=(3,3,0)$ no proporcionales ⇒ libres (rango $2$).
- $\bar e_1=\bar c_1$, $\bar e_1\cdot\bar e_1=9$; $\bar c_2\cdot\bar e_1=9$: $\bar e_2=\bar c_2-\bar e_1=(2,1,-2)$. Control: $\bar e_2\cdot\bar e_1=2+2-4=0$ ✓.
$\|\bar e_1\|=\|\bar e_2\|=3$:
$$Q=\frac13\begin{pmatrix}1&2\cr2&1\cr2&-2\end{pmatrix}.$$$R=Q^tA$: $r_{11}=3$, $r_{12}=\bar c_2\cdot\bar u_1=\frac{3+6}3=3$, $r_{22}=\bar c_2\cdot\bar u_2=\frac{6+3}3=3$:
$$R=\begin{pmatrix}3&3\cr0&3\end{pmatrix}.$$Comprobación: $QR=A$; $Q^tQ=I_2$ pero
$$QQ^t=\frac19\begin{pmatrix}5&4&-2\cr4&5&2\cr-2&2&8\end{pmatrix}\neq I_3$$(es la proyección ortogonal sobre $\operatorname{Col}A$).
Propio 9 — $QR$ de una $3\times3$ propio
Factoriza $A=\begin{pmatrix}1&3&5\cr2&3&1\cr2&0&1\end{pmatrix}$ como $QR$.
- Qué se pide
- $QR$ de una $3\times3$.
- Qué se usa
- Factorización $QR$: si las columnas de $A$ son independientes, $A=QR$ con $Q$ de columnas ortonormales (Gram-Schmidt aplicado a las columnas) y $R=Q^tA$ triangular superior con diagonal positiva. $AX=B\iff RX=Q^tB$ (se resuelve hacia arriba).
- Plan
- Gram-Schmidt sobre tres columnas, $R=Q^tA$.
- $\det A=-27\neq0$ ⇒ columnas libres.
- $\bar e_1=(1,2,2)$, $\bar e_2=(2,1,-2)$ (igual que el Propio 8).
- $\bar c_3=(5,1,1)$: $\bar c_3\cdot\bar e_1=9$, $\bar c_3\cdot\bar e_2=9$, ambos con $\bar e_i\cdot\bar e_i=9$: $\bar e_3=\bar c_3-\bar e_1-\bar e_2=(2,-2,1)$. Controles: $\bar e_3\cdot\bar e_1=2-4+2=0$, $\bar e_3\cdot\bar e_2=4-2-2=0$ ✓; $\|\bar e_3\|=3$.
- $$Q=\frac13\begin{pmatrix}1&2&2\cr2&1&-2\cr2&-2&1\end{pmatrix}$$
(cuadrada ortogonal, $\det Q=-1$),
$$R=Q^tA=\begin{pmatrix}3&3&3\cr0&3&3\cr0&0&3\end{pmatrix}$$($r_{13}=\bar c_3\cdot\bar u_1=3$, $r_{23}=3$, $r_{33}=\|\bar e_3\|=3$). $QR=A$.
- Nota: $\det A=\det Q\det R=-1\cdot27$ ✓.
Propio 10 — resolver $AX=B$ con la $QR$ propio
Resuelve $A\bar x=(4,2,5)^t$ con la $A$ del Propio 9 usando su $QR$.
- Qué se pide
- Resolver $AX=B$ con la $QR$.
- Qué se usa
- Factorización $QR$: si las columnas de $A$ son independientes, $A=QR$ con $Q$ de columnas ortonormales (Gram-Schmidt aplicado a las columnas) y $R=Q^tA$ triangular superior con diagonal positiva. $AX=B\iff RX=Q^tB$ (se resuelve hacia arriba).
- Plan
- $RX=Q^tB$ y sustitución hacia atrás.
- $A$ cuadrada regular ⇒ compatible determinado; $RX=Q^t\bar b$ es equivalente ($Q$ invertible).
- $Q^t\bar b=\frac13(4+4+10,\ 8+2-10,\ 8-4+5)=(6,0,3)$.
- $$\begin{cases}3x+3y+3z=6\cr3y+3z=0\cr3z=3\end{cases}\Rightarrow z=1,\ y=-1,\ x=2.$$
- Comprobación: $A(2,-1,1)^t=(2-3+5,\,4-3+1,\,4+0+1)=(4,2,5)$ ✓.
Propio 11 — producto, inversa y cambio de base entre bases ortonormales propio
Sean $A,B$ ortogonales de orden $n$. Prueba: (a) $AB$ es ortogonal; (b) $A^{-1}=A^t$ es ortogonal; (c) la matriz de cambio de base entre dos bases ortonormales de $\mathbb R^n$ es ortogonal.
- Qué se pide
- Propiedades de grupo de las ortogonales y del cambio entre bases ortonormales.
- Qué se usa
- Matriz ortogonal (Def. 5.9, U p.214): $A$ ($m\times n$) con columnas ortonormales: $A^tA=I_n$. Si es cuadrada, $A^{-1}=A^t$, $\det A=\pm1$ y filas y columnas son bases ortonormales. Conserva el producto escalar y la norma: $(Ax)\bullet(Ay)=x\bullet y$.
- Plan
- Usar $A^tA=I$ en cada caso.
- (a) $(AB)^t(AB)=B^tA^tAB=B^tIB=B^tB=I$.
- (b) $A^{-1}=A^t$ y $(A^t)^tA^t=AA^t=AA^{-1}=I$.
(c) Sea $\mathcal B$ ortonormal (p. ej. la canónica) y $\mathcal B'=\{\bar v_1,\dots,\bar v_n\}$ ortonormal; $P$ tiene por columnas las coordenadas de $\bar v_j$ en $\mathcal B$. Como la Gram de $\mathcal B$ es $I$, $\bar v_i\cdot\bar v_j=P_i^tP_j$ (columnas de $P$), así que $P^tP=(\bar v_i\cdot\bar v_j)=I$. Ejemplo:
$$P=\frac1{\sqrt2}\begin{pmatrix}1&-1\cr1&1\end{pmatrix},$$$X'=P^tX$ sin invertir.
Error típico: pensar que la suma de ortogonales es ortogonal: $I+I=2I$ no lo es.
Propio 12 — ortogonal no es diagonalizable (en general); nota de adelanto del tema 5.4 (mínimos cuadrados, no se pide aquí) propio
- Qué se pide
- Una ortogonal puede no ser diagonalizable (nota).
- Qué se usa
- Valores propios de una ortogonal: si $Ax=\lambda x$ entonces $\|Ax\|=\|x\|$ obliga a $|\lambda|=1$; los reales solo pueden ser $\pm1$.
- Plan
- Ejemplo con un giro de ángulo $\ne0,\pi$.
- Ortogonal no implica diagonalizable. El giro de $90^\circ$ es ortogonal y sin valores propios reales (5.20): no es diagonalizable en $\mathbb R$. Igual el $P$ del Propio 5 (un solo valor propio real).
- «Ortogonalmente diagonalizable» (tema 5.3) significa $A=P\Lambda P^t$ con $P$ ortogonal; se dice de matrices simétricas (Teor. 5.7, U p.223) y no tiene que ver con que la propia $A$ sea ortogonal. Las que son ambas cosas son las simétricas ortogonales (valores propios $\pm1$: Householder, Propio 4).
- Mínimos cuadrados por $QR$ (solo mención; tema 5.4). Si $A\bar x=\bar b$ es incompatible y $A=QR$, la solución de mínimos cuadrados es la de $R\hat x=Q^t\bar b$. Ejemplo: $A$ del Propio 8, $\bar b=(1,0,0)$: $Q^t\bar b=\left(\frac13,\frac23\right)$; $3y=\frac23\Rightarrow y=\frac29$; $3x+3y=\frac13\Rightarrow x=-\frac19$. Coincide con las ecuaciones normales $A^tA\hat x=A^t\bar b$ y no cumple $A\hat x=\bar b$ (por eso en 5.24 había que comprobar la compatibilidad).
Autoevaluación de U (p.238-239) que corresponde a este tema
Cuestión 6 — «Si $\lambda\in\mathbb R$ es un valor propio de una matriz ortogonal $A$ entonces $\lambda=1$ o $\lambda=-1$» U p.238 · 313
Determínese si es verdadera la afirmación.
- Qué se pide
- Decidir si el valor propio real de una ortogonal es $\pm1$.
- Qué se usa
- Valores propios de una ortogonal: si $Ax=\lambda x$ entonces $\|Ax\|=\|x\|$ obliga a $|\lambda|=1$; los reales solo pueden ser $\pm1$.
- Plan
- Tomar normas.
- Verdadera. Sea $A\bar v=\lambda\bar v$ con $\bar v\neq\bar0$ y $\lambda\in\mathbb R$. Entonces $\lambda\neq0$ (una ortogonal es regular, $\det=\pm1$). Trasponiendo y multiplicando: $(A\bar v)^t(A\bar v)=(\lambda\bar v)^t(\lambda\bar v)$, es decir $\bar v^tA^tA\bar v=\lambda^2\bar v^t\bar v$.
- Como $A^tA=I$: $\bar v^t\bar v=\lambda^2\bar v^t\bar v$ y, al ser $\bar v^t\bar v=\|\bar v\|^2\neq0$, queda $\lambda^2=1$: $\lambda=1$ o $\lambda=-1$. (Es el E 5.20.)
Las demás cuestiones de la autoevaluación (1-5, 8) son del tema 5.1; la 9 es del tema 5.3 y la 10 del 5.4; la 7 (subespacios ortogonales ⇒ suma directa) está en el 5.1.
10Ejemplos de examen X
De los 24 exámenes escaneados (feb. 2017 – feb. 2026 y sept. 2017–2025), 7 ejercicios o apartados tienen las matrices ortogonales como contenido principal, más tres enlaces a otros temas. Se agrupan por método: A transformación ortogonal (definición y ejemplo); B comprobar que una matriz es ortogonal; C completar una matriz o hallar parámetros; D factorización $QR$. Las soluciones oficiales son breves y a veces tienen erratas u omisiones: aquí se desarrolla el razonamiento completo (el examen exige escribir el proceso lógico), con todo verificado con sympy.
- Feb. 2022 (A, fichero Febrero22A2), problema b) — «si $A$ es ortogonal $m\times n$, $AX=B$ es compatible determinado o incompatible» (= E 5.18 E): tema 1.4, #ex-feb22pb.
- Sept. 2017 (A), ej. 4, opción A — «$f(x_1,x_2)=(7x_1+4x_2,-2x_1+x_2)$ es ortogonal»: falso, la columna $(7,-2)$ mide $\sqrt{53}\neq1$. Criterio rápido: una columna no unitaria basta. tema 4.3, #ex-sep17a-4.
- Feb. 2019 (A), problema b) — «enunciar algún método numérico para resolver un sistema» (la oficial dice «LU, QR…»): tema 1.4, #ex-feb19pb. Con la $QR$: $Ax=b\iff Rx=Q^tb$ (E 5.24).
Método A — Transformación ortogonal: definición y ejemplo
Feb. 2018 (tipo B), ejercicio 5 — definir transformación ortogonal y dar un ejemplo en $\mathbb R^2$ X Feb. 2018 (B) ej. 5
Defina transformación ortogonal y enuncie un ejemplo en $\mathbb R^2$.
- Qué se pide
- Definir transformación ortogonal y dar un ejemplo en $\mathbb R^2$.
- Qué se usa
- Matriz ortogonal (Def. 5.9, U p.214): $A$ ($m\times n$) con columnas ortonormales: $A^tA=I_n$. Si es cuadrada, $A^{-1}=A^t$, $\det A=\pm1$ y filas y columnas son bases ortonormales. Conserva el producto escalar y la norma: $(Ax)\bullet(Ay)=x\bullet y$.
- Plan
- Definición vía conservar el producto escalar; ejemplo: giro de ángulo $\theta$.
- Definición. Sea $V$ un espacio euclídeo (con producto escalar $\bullet$). U (p.217) llama transformación ortogonal a un endomorfismo $f:V\to V$ (aplicación lineal de $V$ en sí mismo) cuya matriz asociada, en bases ortonormales, es ortogonal; la formulación habitual en las soluciones oficiales es que $f$ conserva el producto escalar: $f(u)\bullet f(v)=u\bullet v$ para todo $u,v$. En $\mathbb R^n$ estándar ambas equivalen (la matriz en la base canónica cumple $A^tA=I$, Teor. 5.5) ($A^tA=I$, Teor. 5.5). La razón es $Ax\cdot Ay=(AX)^t(AY)=X^tA^tAY=X^tY=x\cdot y$ (E 5.16).
- Consecuencias (por qué se llama «ortogonal»): conserva la norma ($\|f(u)\|=\sqrt{f(u)\bullet f(u)}=\|u\|$), la distancia ($d(f(u),f(v))=\|f(u-v)\|=\|u-v\|$, usa linealidad), el ángulo y la ortogonalidad. En $\mathbb R^n$ están relacionadas con giros y simetrías.
Ejemplo: simetría respecto del eje $OX$, $f(x_1,x_2)=(x_1,-x_2)$. Es lineal; sus columnas son $f(1,0)=(1,0)$, $f(0,1)=(0,-1)$ (Def. 3.4, U p.116):
$$A=\begin{pmatrix}1&0\cr0&-1\end{pmatrix}.$$Justificar que es ortogonal. Con la matriz:
$$A^tA=\begin{pmatrix}1&0\cr0&-1\end{pmatrix}\begin{pmatrix}1&0\cr0&-1\end{pmatrix}=I_2$$(Teor. 5.5). Directamente: $f(u)\cdot f(v)=u_1v_1+(-u_2)(-v_2)=u\cdot v$ ✓.
- Interpretación. Refleja cada vector en el eje $OX$ sin cambiar su longitud; $\det A=-1$, como corresponde a una simetría.
Error típico: (i) contar el método de Gram-Schmidt: «ortogonal» aquí se refiere a la aplicación, no a una base (la oficial de Feb. 2024 avisa de que lo hizo el 95 % de los alumnos); (ii) dar un ejemplo sin comprobarlo; (iii) dar como ejemplo $f(x)=2x$: conserva la perpendicularidad pero $f(u)\cdot f(v)=4\,u\cdot v$ y $(2I)^t(2I)=4I\neq I$.
Nota sobre la oficial: solo dice «véase el libro» y da $\begin{pmatrix}1&0\cr0&-1\end{pmatrix}$ sin justificar.
Feb. 2024 (1.ª sem.), pregunta 5 — definir transformación ortogonal $T:V\to V$ y ejemplo en $\mathbb R^2$ X Feb. 2024 (1.ª) P5
Sea $V$ un espacio vectorial dotado de un producto escalar $\bullet$. Defina transformación ortogonal $T:V\to V$ y dé un ejemplo de transformación ortogonal $T:\mathbb R^2\to\mathbb R^2$.
- Qué se pide
- Definir transformación ortogonal $T:V\to V$ y ejemplo.
- Qué se usa
- Matriz ortogonal (Def. 5.9, U p.214): $A$ ($m\times n$) con columnas ortonormales: $A^tA=I_n$. Si es cuadrada, $A^{-1}=A^t$, $\det A=\pm1$ y filas y columnas son bases ortonormales. Conserva el producto escalar y la norma: $(Ax)\bullet(Ay)=x\bullet y$.
- Plan
- Conserva producto escalar y norma; ejemplo: giro.
- Definición. $T:V\to V$ es una transformación ortogonal si es lineal y $T(u)\bullet T(v)=u\bullet v$ para todo $u,v\in V$ (formulación de la solución oficial de Feb. 2024; U p.217 la define como endomorfismo cuya matriz asociada, en bases ortonormales, es ortogonal).
- Matiz sobre la definición de U. U la introduce como «endomorfismo cuya matriz asociada es ortogonal»: es exacto si la base es ortonormal para $\bullet$. En otra base la condición sería $A^tGA=G$ (Gram, U p.196). Para no meterse en ese lío, en un $V$ general conviene dar la definición por la conservación del producto escalar.
Ejemplo: giro de $90^\circ$, $T(x,y)=(-y,x)$. Columnas $T(1,0)=(0,1)$, $T(0,1)=(-1,0)$:
$$A=\begin{pmatrix}0&-1\cr1&0\end{pmatrix},$$ $$A^tA=\begin{pmatrix}0&1\cr-1&0\end{pmatrix}\begin{pmatrix}0&-1\cr1&0\end{pmatrix}=I_2.$$- Comprobación con la definición: $T(u)\cdot T(v)=(-u_2)(-v_2)+u_1v_1=u\cdot v$ ✓. Numérico: $T(1,0)=(0,1)$ gira $(1,0)$ un ángulo recto y mantiene la norma $1$.
Otros ejemplos válidos: el giro de $45^\circ$ del Ej. 5.28,
$$\frac{\sqrt2}2\begin{pmatrix}1&-1\cr1&1\end{pmatrix}$$(es el que da la oficial), y la simetría
$$\begin{pmatrix}1&0\cr0&-1\end{pmatrix}.$$En general el giro de ángulo $\theta$ es $R_\theta$ y su $A^tA=I$ sale de $\cos^2\theta+\sin^2\theta=1$.
Error típico: responder con Gram-Schmidt (una base ortonormal no es una transformación ortogonal); olvidar que $T$ ha de ser lineal: una traslación $T(x)=x+(1,0)$ conserva distancias pero no es lineal ($T(0)\neq0$).
Método B — Comprobar que una matriz es ortogonal
Sept. 2025, pregunta 5 — $A$ simétrica con $A^2=I_n$: ¿es ortogonal? X Sept. 2025 P5
Sea $A\in\mathcal M_{n\times n}$ una matriz simétrica de orden $n$ tal que $A^2=I_n$. Razone si la matriz $A$ es o no ortogonal.
- Qué se pide
- Una simétrica con $A^2=I$ ¿es ortogonal?
- Qué se usa
- Matriz ortogonal (Def. 5.9, U p.214): $A$ ($m\times n$) con columnas ortonormales: $A^tA=I_n$. Si es cuadrada, $A^{-1}=A^t$, $\det A=\pm1$ y filas y columnas son bases ortonormales. Conserva el producto escalar y la norma: $(Ax)\bullet(Ay)=x\bullet y$.
- Plan
- $A^tA=A\cdot A=A^2=I$.
- Criterio. Teor. 5.5: $A$ es ortogonal $\iff A^tA=I_n$. Es lo único que hay que comprobar.
- Usamos la simetría: $A^t=A$ (U §1.2). Entonces $A^tA=AA=A^2$.
- Usamos la hipótesis $A^2=I_n$: $A^tA=I_n$.
- Conclusión: $A$ es ortogonal. Equivalentemente (Teor. 5.6), $A^{-1}=A^t=A$: es su propia inversa. (Es el E 5.21 A.)
Ejemplos (el enunciado no es vacío):
$$\begin{pmatrix}0&1\cr1&0\end{pmatrix}$$(simetría respecto de $y=x$) y
$$\begin{pmatrix}1&0\cr0&-1\end{pmatrix}:$$simétricas, con $A^2=I$ y $A^tA=I$.
Error típico: (i) quitar la hipótesis de simetría: $A^2=I$ sola no basta: $C=\begin{pmatrix}1&1\cr0&-1\end{pmatrix}$ cumple $C^2=I$ pero $C^tC=\begin{pmatrix}1&1\cr1&2\end{pmatrix}\neq I$ (sus columnas $(1,0)$ y $(1,-1)$ no son perpendiculares). (ii) creer el recíproco «ortogonal ⇒ simétrica»: el giro $\begin{pmatrix}0&-1\cr1&0\end{pmatrix}$ es ortogonal y no es simétrico. (iii) escribir $AA^t$ como hace la oficial cuando lo definido es $A^tA$: aquí coinciden porque $A=A^t$, pero en rectangulares no.
Método C — Completar una matriz o hallar parámetros para que sea ortogonal
Sept. 2023, pregunta 4 — ortogonal de orden 2 con primera fila $\left(\frac{\sqrt2}2,\frac{\sqrt2}2\right)$ X Sept. 2023 P4
Calcule una matriz ortogonal de orden 2 tal que su primera fila sea $\left(\frac{\sqrt2}2\ \ \frac{\sqrt2}2\right)$.
- Qué se pide
- Matriz ortogonal de orden 2 con primera fila dada.
- Qué se usa
- Matriz ortogonal (Def. 5.9, U p.214): $A$ ($m\times n$) con columnas ortonormales: $A^tA=I_n$. Si es cuadrada, $A^{-1}=A^t$, $\det A=\pm1$ y filas y columnas son bases ortonormales. Conserva el producto escalar y la norma: $(Ax)\bullet(Ay)=x\bullet y$.
- Plan
- Segunda fila unitaria y perpendicular a la primera.
Planteamiento.
$$A=\begin{pmatrix}\frac{\sqrt2}2&\frac{\sqrt2}2\cr a&b\end{pmatrix}.$$Por el Teor. 5.6, $A$ es ortogonal $\iff$ sus columnas $c_1=\left(\frac{\sqrt2}2,a\right)$, $c_2=\left(\frac{\sqrt2}2,b\right)$ son una base ortonormal de $\mathbb R^2$ (las condiciones de E 5.17).
- Condiciones (con $\left(\frac{\sqrt2}2\right)^2=\frac12$): $\|c_1\|^2=\frac12+a^2=1$, $\|c_2\|^2=\frac12+b^2=1$, $c_1\cdot c_2=\frac12+ab=0$.
- Resolver. $a^2=b^2=\frac12$, es decir $a,b=\pm\frac{\sqrt2}2$; la tercera exige $ab=-\frac12$: signos opuestos. Dos soluciones: $$A_1=\begin{pmatrix}\frac{\sqrt2}2&\frac{\sqrt2}2\cr-\frac{\sqrt2}2&\frac{\sqrt2}2\end{pmatrix}\ (\det=1,\ \text{giro de }-45^\circ),\qquad A_2=\begin{pmatrix}\frac{\sqrt2}2&\frac{\sqrt2}2\cr\frac{\sqrt2}2&-\frac{\sqrt2}2\end{pmatrix}\ (\det=-1,\ \text{simetría}).$$
Comprobación.
$$A_1^tA_1=\begin{pmatrix}\frac12+\frac12&\frac12-\frac12\cr\frac12-\frac12&\frac12+\frac12\end{pmatrix}=I_2$$✓ ($A_2$ igual).
- Vía más rápida, por filas. En una cuadrada ortogonal $AA^t=I$: las filas son ortonormales. La 2.ª fila $(a,b)$ es unitaria y perpendicular a $(1,1)$: proporcional a $(-1,1)$, $(a,b)=\pm\frac{\sqrt2}2(-1,1)$. Salen las mismas dos soluciones.
Error típico: (i) imponer solo que las columnas sean unitarias y olvidar la perpendicularidad: $a=b=\frac{\sqrt2}2$ da $\frac{\sqrt2}2\begin{pmatrix}1&1\cr1&1\end{pmatrix}$, con $\det=0$; (ii) creer que la solución es única: la oficial da una solución posible ($A_1$) y, como el enunciado pide «una», basta; conviene además mencionar que hay dos; (iii) confundir fila con columna: aquí da igual por ser cuadrada, pero hay que decir por qué.
Ene. 2022 (tipo A, fichero Febrero22A1-v2), problema b) — valores de $s,t$ para que una matriz sea ortogonal X Ene. 2022 (A) pb. b)
Hallar, si es posible, los valores de $s$ y $t$ tales que la matriz $A$ de filas $\left(\frac27,\frac t7,\frac s7\right),\ \left(\frac37,\frac s7,\frac27\right),\ \left(\frac s7,\frac{-2}7,\frac t7\right)$ es ortogonal.
$A=\frac17\begin{pmatrix}2&t&s\cr3&s&2\cr s&-2&t\end{pmatrix}$.
- Qué se pide
- Valores de $s,t$ para que una $3\times3$ sea ortogonal.
- Qué se usa
- Matriz ortogonal (Def. 5.9, U p.214): $A$ ($m\times n$) con columnas ortonormales: $A^tA=I_n$. Si es cuadrada, $A^{-1}=A^t$, $\det A=\pm1$ y filas y columnas son bases ortonormales. Conserva el producto escalar y la norma: $(Ax)\bullet(Ay)=x\bullet y$.
- Plan
- Filas unitarias y ortogonales: ecuaciones en $s,t$.
- Criterio. $A$ ortogonal $\iff A^tA=I_3$; la entrada $(i,j)$ es columna $i$ · columna $j$. Para no arrastrar el $\frac17$ trabajamos con las columnas de $7A$: $c_1=(2,3,s)$, $c_2=(t,s,-2)$, $c_3=(s,2,t)$. Cada una ha de medir $7$ y las tres han de ser perpendiculares (método del Ej. 5.25 de U).
- Normas. $\|c_1\|^2=4+9+s^2=49\Rightarrow s^2=36\Rightarrow s=\pm6$. $\|c_2\|^2=t^2+s^2+4=49\Rightarrow t^2=9\Rightarrow t=\pm3$. $\|c_3\|^2=s^2+4+t^2=49$ es la misma condición.
- Perpendicularidad (lo que la oficial no escribe): $c_1\cdot c_2=2t+3s-2s=2t+s=0$; $c_1\cdot c_3=2s+6+st=0$; $c_2\cdot c_3=ts+2s-2t=0$.
- Candidatos $(s,t)\in\{(\pm6,\pm3)\}$ en $2t+s=0$: solo sirven $(6,-3)$ y $(-6,3)$. Con $(6,-3)$: $c_1\cdot c_3=12+6-18=0$ ✓ y $c_2\cdot c_3=-18+12+6=0$ ✓. Con $(-6,3)$: $c_1\cdot c_3=-12+6-18=-24\neq0$ ✗.
Conclusión. Única solución $s=6$, $t=-3$:
$$A=\frac17\begin{pmatrix}2&-3&6\cr3&6&2\cr6&-2&-3\end{pmatrix},$$$A^tA=I_3$, $\det A=-1$ (coherente con 5.18 C; $A$ tiene un valor propio real $-1$ y dos complejos, E 5.20). Además $\operatorname{tr}A=\frac57\neq1$: no es una simetría respecto de un plano, sino una simetría rotatoria.
Error típico: (i) quedarse en «$s=\pm6,\ t=\pm3$»: la normalización es necesaria pero no suficiente (Ej. 5.24 de U); (ii) comprobar un solo producto cruzado: $(-6,3)$ cumple $c_1\cdot c_2=0$ pero falla $c_1\cdot c_3$; (iii) mezclar filas y columnas: se puede trabajar con filas (en una cuadrada ortogonal también son ortonormales), pero con un solo criterio de principio a fin.
Nota sobre la oficial: da $s=\pm6$, $t=\pm3$ y «solo es válido el par $(6,-3)$» sin hacer las comprobaciones; el resultado es correcto. La cabecera de las soluciones dice «ENERO 2021» y el enunciado «ENERO 2022».
Método D — Factorización $QR$
Feb. 2019 (tipo B), problema b) — explicar en qué consiste la factorización $QR$ X Feb. 2019 (B) pb. b)
Explicar en qué consiste el método de factorización $QR$ de una matriz $A$ tal que el sistema de vectores definido por las columnas de $A$, $\operatorname{Col}A$, es linealmente independiente.
Modelo de respuesta.
- Qué se pide
- Explicar el método $QR$.
- Qué se usa
- Factorización $QR$: si las columnas de $A$ son independientes, $A=QR$ con $Q$ de columnas ortonormales (Gram-Schmidt aplicado a las columnas) y $R=Q^tA$ triangular superior con diagonal positiva. $AX=B\iff RX=Q^tB$ (se resuelve hacia arriba).
- Plan
- Describir Gram-Schmidt y la relación $A=QR$.
- Qué es (U §5.2.2, p.218). Si $A\in\mathcal M_{m\times n}$ tiene columnas $c_1,\dots,c_n$ linealmente independientes, se puede escribir $A=QR$ con $Q\in\mathcal M_{m\times n}$ de columnas $q_1,\dots,q_n$ ortonormales ($Q^tQ=I_n$; base ortonormal del subespacio generado por $\operatorname{Col}A$) y $R\in\mathcal M_{n\times n}$ triangular superior, regular y con diagonal positiva, $R=Q^tA$.
- Por qué hace falta la independencia. Gram-Schmidt (U p.207) divide en cada paso entre $u_k\cdot u_k$; si una columna fuese combinación de las anteriores saldría $u_k=0$ y no se podría normalizar.
- Cómo se calcula $Q$: Gram-Schmidt sobre las columnas. Paso 1 (ortogonalizar): $u_1=c_1$, $u_k=c_k-\sum_{j\lt k}\frac{c_k\cdot u_j}{u_j\cdot u_j}u_j$. Paso 2 (normalizar): $q_k=u_k/\|u_k\|$.
- Cómo se calcula $R$. De $A=QR$ y $Q^tQ=I$: $R=Q^tA$, es decir $r_{jk}=q_j\cdot c_k$.
- Por qué $R$ es triangular superior con diagonal positiva. Por construcción $c_k$ es combinación de $q_1,\dots,q_k$ solamente: $c_k=\sum_{j\le k}(c_k\cdot q_j)q_j$, luego $r_{jk}=0$ si $j\gt k$, y $r_{kk}=\|u_k\|\gt0$ (E 5.22).
Ejemplo breve.
$$A=\begin{pmatrix}1&3\cr2&3\cr2&0\end{pmatrix}:$$$u_1=(1,2,2)$, $\|u_1\|=3$, $q_1=\frac13(1,2,2)$; $c_2\cdot q_1=3$, $u_2=c_2-3q_1=(2,1,-2)$, $\|u_2\|=3$, $q_2=\frac13(2,1,-2)$.
$$Q=\frac13\begin{pmatrix}1&2\cr2&1\cr2&-2\end{pmatrix},$$ $$R=Q^tA=\begin{pmatrix}3&3\cr0&3\end{pmatrix},$$y $QR=A$.
- Para qué sirve. Resolver $Ax=b$ (si es compatible): $QRx=b\Rightarrow Rx=Q^tb$, triangular, por sustitución regresiva (E 5.24); mínimos cuadrados (tema 5.4): la solución de $A^tAx=A^tb$ es la de $Rx=Q^tb$; y el cálculo numérico de valores propios.
Error típico: (i) normalizar las filas en lugar de las columnas; (ii) $R=AQ^t$ o $QA$: es $Q^tA$; (iii) $R=Q^{-1}A$ con $Q$ no cuadrada (no tiene inversa); (iv) confundir con la $R=Q^{-1}$ del cambio de base (tema 3.5).
Nota sobre la oficial: solo remite a «la página 218 del libro».
Feb. 2020 (tipo B, 1.ª sem.), problema a) — $QR$ de $\begin{pmatrix}\frac1{\sqrt2}&\sqrt2\cr\frac1{\sqrt2}&0\cr0&0\end{pmatrix}$ (= Ej. 5.30 de U) X Feb. 2020 (B) pb. a)
Hallar la factorización $QR$ de la matriz $A=\begin{pmatrix}\frac1{\sqrt2}&\sqrt2\cr\frac1{\sqrt2}&0\cr0&0\end{pmatrix}$.
- Qué se pide
- Hallar la $QR$ de una $3\times2$.
- Qué se usa
- Factorización $QR$: si las columnas de $A$ son independientes, $A=QR$ con $Q$ de columnas ortonormales (Gram-Schmidt aplicado a las columnas) y $R=Q^tA$ triangular superior con diagonal positiva. $AX=B\iff RX=Q^tB$ (se resuelve hacia arriba).
- Plan
- Gram-Schmidt, $Q$ y $R=Q^tA$.
- Hipótesis. $c_1=\left(\frac1{\sqrt2},\frac1{\sqrt2},0\right)$, $c_2=(\sqrt2,0,0)$ no son proporcionales (la 2.ª componente de $c_2$ es $0$ y la de $c_1$ no): libres, la $QR$ existe.
- Primer vector. $\|c_1\|^2=\frac12+\frac12=1$: ya es unitario, $q_1=c_1$.
Segundo vector. $c_2\cdot q_1=\sqrt2\cdot\frac1{\sqrt2}=1$, y como $q_1\cdot q_1=1$:
$$u_2=c_2-(c_2\cdot q_1)q_1=(\sqrt2,0,0)-\left(\frac1{\sqrt2},\frac1{\sqrt2},0\right)=\left(\frac1{\sqrt2},-\frac1{\sqrt2},0\right)$$(usando $\sqrt2-\frac1{\sqrt2}=\frac1{\sqrt2}$). Control: $u_2\cdot q_1=\frac12-\frac12=0$ ✓.
Normalizar. $\|u_2\|^2=\frac12+\frac12=1$: $q_2=u_2$.
$$Q=\begin{pmatrix}\frac1{\sqrt2}&\frac1{\sqrt2}\cr\frac1{\sqrt2}&-\frac1{\sqrt2}\cr0&0\end{pmatrix},$$$Q^tQ=I_2$.
$R=Q^tA$: $r_{11}=q_1\cdot c_1=1$; $r_{12}=q_1\cdot c_2=1$; $r_{21}=q_2\cdot c_1=\frac12-\frac12=0$; $r_{22}=q_2\cdot c_2=\sqrt2\cdot\frac1{\sqrt2}=1$.
$$R=\begin{pmatrix}1&1\cr0&1\end{pmatrix}$$(triangular superior, diagonal positiva).
- Comprobación. $QR$, col. 1: $1\cdot q_1=c_1$ ✓; col. 2: $q_1+q_2=\left(\frac2{\sqrt2},0,0\right)=(\sqrt2,0,0)=c_2$ ✓.
Observación. Es exactamente el Ej. 5.30 de U (p.219-220): allí $q_2$ se obtiene «a ojo» (un vector unitario perpendicular a $q_1$ en el plano $z=0$). Si se elige a ojo hay que vigilar el signo: con $q_2=\left(-\frac1{\sqrt2},\frac1{\sqrt2},0\right)$ saldría $r_{22}=-1\lt0$, y U exige diagonal positiva.
Error típico: tomar $q_2$ con el signo cambiado ($r_{22}\lt0$); normalizar $u_2$ sin comprobar su norma (aquí vale $1$ por casualidad).
Frontera: el apartado b) (mínimos cuadrados con $B=(1,1,1)^t$ usando esta $QR$: $Q^tB=(\sqrt2,0)^t$, $RX=Q^tB\Rightarrow y=0,\ x=\sqrt2$) es del tema 5.4 (desarrollado allí). La oficial es correcta.
Ejemplos propios con estos esquemas
Propio A — completar una ortogonal $2\times2$ con una entrada dada propio
Halla todas las matrices ortogonales $A=\begin{pmatrix}\frac35&a\cr b&c\end{pmatrix}$.
- Qué se pide
- Todas las ortogonales $2\times2$ con una entrada dada.
- Qué se usa
- Matriz ortogonal (Def. 5.9, U p.214): $A$ ($m\times n$) con columnas ortonormales: $A^tA=I_n$. Si es cuadrada, $A^{-1}=A^t$, $\det A=\pm1$ y filas y columnas son bases ortonormales. Conserva el producto escalar y la norma: $(Ax)\bullet(Ay)=x\bullet y$.
- Plan
- Columnas unitarias y ortogonales.
- Por Teor. 5.5 (o E 5.17) las columnas $(\frac35,b)$ y $(a,c)$ son unitarias y perpendiculares.
- 1.ª columna unitaria: $\frac9{25}+b^2=1\Rightarrow b=\pm\frac45$.
- 2.ª columna: unitaria y perpendicular a la primera; en $\mathbb R^2$ los únicos unitarios perpendiculares a $(p,q)$ son $\pm(-q,p)$: $(a,c)=\pm(-b,\frac35)$.
Cuatro matrices:
$$\begin{pmatrix}\frac35&-\frac45\cr\frac45&\frac35\end{pmatrix},$$ $$\begin{pmatrix}\frac35&\frac45\cr\frac45&-\frac35\end{pmatrix},$$ $$\begin{pmatrix}\frac35&\frac45\cr-\frac45&\frac35\end{pmatrix},$$ $$\begin{pmatrix}\frac35&-\frac45\cr-\frac45&-\frac35\end{pmatrix}.$$Determinante $1$ en la 1.ª y la 3.ª (giros), $-1$ en la 2.ª y la 4.ª (simetrías).
Propio B — una ortogonal $3\times3$: comprobar, invertir, coordenadas, valores propios propio
Sea $A=\frac13\begin{pmatrix}2&-1&2\cr2&2&-1\cr-1&2&2\end{pmatrix}$. a) Comprueba que es ortogonal y da $A^{-1}$. b) Coordenadas de $x=(3,0,3)$ en la base ortonormal $\operatorname{Col}A$. c) Resuelve $AX=(1,1,1)^t$. d) Comprueba que conserva el producto escalar de $u=(1,2,3)$ y $v=(1,0,-1)$. e) $\det A$ y valores propios reales.
- Qué se pide
- Una ortogonal $3\times3$: comprobar, invertir, coordenadas, valores propios.
- Qué se usa
- Matriz ortogonal (Def. 5.9, U p.214): $A$ ($m\times n$) con columnas ortonormales: $A^tA=I_n$. Si es cuadrada, $A^{-1}=A^t$, $\det A=\pm1$ y filas y columnas son bases ortonormales. Conserva el producto escalar y la norma: $(Ax)\bullet(Ay)=x\bullet y$. Giros y simetrías: ortogonal con $\det=1$ es giro (en $\mathbb R^3$: eje = vector propio de $\lambda=1$, ángulo por $\operatorname{tr}A=1+2\cos\theta$); con $\det=-1$ es simetría (respecto de un plano si $\operatorname{tr}A=1$) o simetría rotatoria.
- Plan
- $A^t$ da $A^{-1}$ y coordenadas $A^tx$; $\det$ y traza para los valores propios.
a) Columnas de $3A$: $(2,2,-1)$, $(-1,2,2)$, $(2,-1,2)$. Normas$^2$: $4+4+1=9$ ⇒ unitarias en $A$. Productos: $-2+4-2=0$, $4-2-2=0$, $-2-2+4=0$. Ortogonal:
$$A^{-1}=A^t=\frac13\begin{pmatrix}2&2&-1\cr-1&2&2\cr2&-1&2\end{pmatrix},$$sin Gauss-Jordan.
- b) Base ortonormal ⇒ $c_i=x\cdot e_i$: $c_1=\frac{6+0-3}3=1$, $c_2=\frac{-3+0+6}3=1$, $c_3=\frac{6+0+6}3=4$. En matriz: $A^tx=(1,1,4)$. Comprobación: $A(1,1,4)^t=(3,0,3)^t$ ✓. Es un cambio de base entre ortonormales: $P=A$ ortogonal, $P^{-1}=P^t$.
- c) $X=A^tB=\frac13(3,3,3)=(1,1,1)^t$ (E 5.19): $(1,1,1)$ es solución y además vector propio de valor propio $1$.
- d) $Au=\frac13(6,3,9)=(2,1,3)$, $Av=\frac13(0,3,-3)=(0,1,-1)$: $Au\cdot Av=0+1-3=-2=u\cdot v$ ✓; $\|Au\|=\sqrt{14}=\|u\|$.
- e) $\det A=1$. Valores propios: $1$ y $\frac12\pm\frac{\sqrt3}2i$; el único real es $1$, eje $\langle(1,1,1)\rangle$: giro de $60^\circ$ alrededor de ese eje ($\cos\theta=\frac{\operatorname{tr}A-1}2=\frac12$). No todos los valores propios son $\pm1$, solo los reales.
Propio C — $QR$ de una $3\times3$ y sistema triangular propio
Calcula la $QR$ de $A=\begin{pmatrix}1&3&5\cr2&3&1\cr2&0&1\end{pmatrix}$ y úsala para resolver $AX=(9,0,9)^t$.
- Qué se pide
- $QR$ de una $3\times3$ y sistema triangular.
- Qué se usa
- Factorización $QR$: si las columnas de $A$ son independientes, $A=QR$ con $Q$ de columnas ortonormales (Gram-Schmidt aplicado a las columnas) y $R=Q^tA$ triangular superior con diagonal positiva. $AX=B\iff RX=Q^tB$ (se resuelve hacia arriba).
- Plan
- Obtener $Q,R$ y resolver $RX=Q^tB$.
- $\det A=-27\neq0$: columnas libres, existe la $QR$.
- $u_1=(1,2,2)$, $\|u_1\|=3$, $q_1=\frac13(1,2,2)$. $c_2\cdot q_1=3$: $u_2=(3,3,0)-(1,2,2)=(2,1,-2)$, $\|u_2\|=3$, $q_2=\frac13(2,1,-2)$. $c_3\cdot q_1=3$, $c_3\cdot q_2=3$: $u_3=(5,1,1)-(1,2,2)-(2,1,-2)=(2,-2,1)$, $q_3=\frac13(2,-2,1)$.
- $$Q=\frac13\begin{pmatrix}1&2&2\cr2&1&-2\cr2&-2&1\end{pmatrix},$$
$$R=Q^tA=\begin{pmatrix}3&3&3\cr0&3&3\cr0&0&3\end{pmatrix},$$
$QR=A$ ✓.
- $AX=b\iff RX=Q^tb$. $Q^tb=\frac13(9+18,\,18-18,\,18+9)=(9,0,9)$. Sustitución regresiva en $RX=(9,0,9)^t$: $3z=9\Rightarrow z=3$; $3y+3z=0\Rightarrow y=-3$; $3x+3y+3z=9\Rightarrow x=3$. Solución $X=(3,-3,3)$; comprobación $A(3,-3,3)^t=(3-9+15,\,6-9+3,\,6+0+3)=(9,0,9)$ ✓.
Error típico: usar $u_j$ sin normalizar en lugar de $q_j$ para calcular $r_{jk}$.
Para practicar — fronteras con otros temas (no se desarrollan aquí)
- 5.1: bases ortonormales y Gram-Schmidt (X Sept. 2019 A ej. 5, Feb. 2019 B ej. 5), proyecciones: #ex-sep19a-5, #ex-feb19b-5, #ex-sep25-4.
- 5.3 (diagonalización ortogonal de simétricas, $D=P^tAP$ con $P$ ortogonal): Ene. 2020 (A) ej. 5; Feb. 2017 (A, 2.ª sem.) ej. 4 y Feb. 2022 (A) ej. 4 (simétrica con autovector; desarrollado en tema 4.2, #ex-feb17a-4).
- 5.4 Mínimos cuadrados (la $QR$ da la solución con $RX=Q^tB$): Feb. 2020 (B) pb. b); Feb. 2018 (B) pb. c) y Feb. 2017 (A, 2.ª sem.) pb. b) (explicar mínimos cuadrados); Feb. 2019 (A) ej. 5; Sept. 2018 (A) ej. 5 y Feb. 2023 (A) (ecuaciones normales $A^tAX=A^tB$).
- 6.x: Feb. 2024 (1.ª sem.) p.6: con $P$ no ortogonal la forma cuadrática cambia por congruencia $P^tAP$; si $P$ es ortogonal, $P^{-1}=P^t$ y semejanza = congruencia (por eso interesa diagonalizar con matrices ortogonales). Los giros de una cónica (Ene. 2022 A1 pb. a, U §6.4) son matrices ortogonales con $\det=1$.
11Chuleta, lista de comprobación y errores frecuentes
| Qué | Fórmula | Hipótesis / aviso |
|---|---|---|
| Matriz ortogonal | $\operatorname{Col}A$ ortonormal $\iff A^tA=I_n$ (Def. 5.13, Teor. 5.5) | $A\in\mathcal M_{m\times n}$; columnas unitarias y perpendiculares; necesariamente $n\le m$ |
| Cuadrada | $A^{-1}=A^t$ (Teor. 5.6); filas también ortonormales; $A^t$ ortogonal | Solo en $m=n$; en rectangulares $AA^t\neq I_m$ |
| Conserva | $Ax\cdot Ay=x\cdot y$, $\|Ax\|=\|x\|$, ángulos, distancias | Producto escalar estándar y base ortonormal |
| Determinante | $\det A=\pm1$ | Necesario, no suficiente |
| Valores propios | reales: $\pm1$; complejos: módulo $1$ | Puede no haber reales (giros) |
| Producto, inversa | $AB$, $A^{-1}$, $A^t$ ortogonales | $A,B$ cuadradas del mismo orden; la suma no |
| Sistema | $AX=B$ compatible: $X=A^tB$; siempre compatible determinado o incompatible | Si es rectangular, comprobar $A(A^tB)=B$ |
| Ortogonales $2\times2$ | $R_\theta$ ($\det1$, giro $\theta$); $S_\theta$ ($\det-1$, simetría respecto de la recta de ángulo $\theta/2$) | $\theta$ sale de la 1.ª columna: $(\cos\theta,\sin\theta)$ |
| Ortogonales $3\times3$ | $\det1$: giro, eje $=\operatorname{Nuc}(A-I)$, $\cos\theta=\frac{\operatorname{tr}A-1}2$; con $\operatorname{tr}=-1$ es el giro de $180^\circ$ = simetría respecto de la recta-eje. $\det-1$: $\operatorname{tr}=1$ simetría respecto del plano de normal $n$ ($S=I-\frac{2nn^t}{n^tn}$); $\operatorname{tr}=-3$ es $-I$; si no, simetría rotatoria | Sentido del giro según la orientación del eje; desarrollo propio, U no lo trata |
| Cambio entre ortonormales | $P$ ortogonal, $X'=P^tX$ | Ambas bases ortonormales |
| $QR$ | $A=QR$, $Q^tQ=I_n$, $R=Q^tA$ triangular superior, diagonal $r_{jj}=\|e_j\|\gt0$ | Columnas de $A$ linealmente independientes; $Q$ $m\times n$; $QQ^t\neq I$ si $m\gt n$ |
| Sistema con $QR$ | $AX=B\Rightarrow RX=Q^tB$, sustitución regresiva | Comprobar compatibilidad si $m\gt n$ |
- Decidir si una matriz numérica es ortogonal comprobando normas y productos de las columnas (o $A^tA=I$), y explicar por qué una sola columna no unitaria la descarta (E 5.21, 5.25; X Sept. 2017).
- Hallar parámetros o completar una matriz para que sea ortogonal, usando primero perpendicularidades y luego normas, y dar todas las soluciones (X Sept. 2023, Ene. 2022; U Ej. 5.25).
- Calcular la inversa de una ortogonal ($A^t$), las coordenadas en la base de sus columnas ($A^tx$) y la solución de $AX=B$ ($A^tB$) (E 5.19; U Ej. 5.27).
- Demostrar que conserva producto escalar, norma, ángulo y distancia (E 5.16), que $\det=\pm1$, $\operatorname{rang}A=n$, $n\le m$ (E 5.18) y que sus valores propios reales son $\pm1$ (E 5.20).
- Caracterizar las ortogonales $2\times2$ (giros y simetrías), dar $\theta$ y decir qué recta fija una simetría (E 5.17).
- Reconocer un giro de $\mathbb R^3$: eje $=\operatorname{Nuc}(A-I)$, ángulo por la traza; y la simetría respecto de un plano $I-\frac{2nn^t}{n^tn}$.
- Definir transformación ortogonal y dar un ejemplo en $\mathbb R^2$ comprobado (X Feb. 2018, Feb. 2024).
- Calcular una $QR$ con Gram-Schmidt, $R=Q^tA$, controlando diagonal positiva y $QR=A$ (E 5.23; U Ej. 5.29-5.30; X Feb. 2020), y explicar en qué consiste (X Feb. 2019).
- Resolver un sistema con la $QR$: $RX=Q^tB$ y sustitución regresiva, comprobando la compatibilidad (E 5.24).
- Distinguir ortogonal, sistema ortogonal, simétrica, $A^2=I$ y $\det=\pm1$ (cuáles implican cuáles).
- Columnas solo perpendiculares ⇒ «ortogonal»: faltan las normas $=1$.
- Comprobar solo las normas (o solo un producto): hay que revisar todos los pares y las $n$ normas.
- $\det A=\pm1$ ⇒ ortogonal (falso): $\operatorname{diag}(2,\frac12)$.
- $AA^t=I$ en una matriz rectangular ⇒ ortogonal (falso): solo vale $A^tA=I_n$.
- «Toda ortogonal es un giro» / «es simétrica» / «es diagonalizable»: hay simetrías ($\det=-1$); el giro $\begin{pmatrix}0&-1\cr1&0\end{pmatrix}$ no es simétrico y no tiene valores propios reales.
- Valores propios siempre $\pm1$: solo los reales; los complejos tienen módulo $1$.
- Creer que al completar una matriz $2\times2$ la solución es única: siempre hay dos (giro y simetría); si piden «una», basta con una, pero conviene decirlo.
- $\cos\theta=\frac{\operatorname{tr}A}3$ en $\mathbb R^3$ (es $\frac{\operatorname{tr}A-1}2$); eje en $\operatorname{Nuc}(A+I)$.
- Simetría $S_\theta$ respecto de la recta de ángulo $\theta$: es $\theta/2$.
- $QR$: $r_{jj}=\|e_j\|$ del vector ortogonalizado; $R=Q^tA$ y no $AQ^t$ ni $Q^{-1}A$; diagonal positiva; proyectar sobre los $e_i$, no sobre las $c_i$.
- Resolver $AX=B$ con $X=A^tB$ o $RX=Q^tB$ sin comprobar la compatibilidad cuando $A$ es rectangular (sale la solución de mínimos cuadrados, no una solución).
- Responder «transformación ortogonal» con Gram-Schmidt (X Feb. 2024: lo hizo el 95 %): es una aplicación lineal que conserva el producto escalar.